
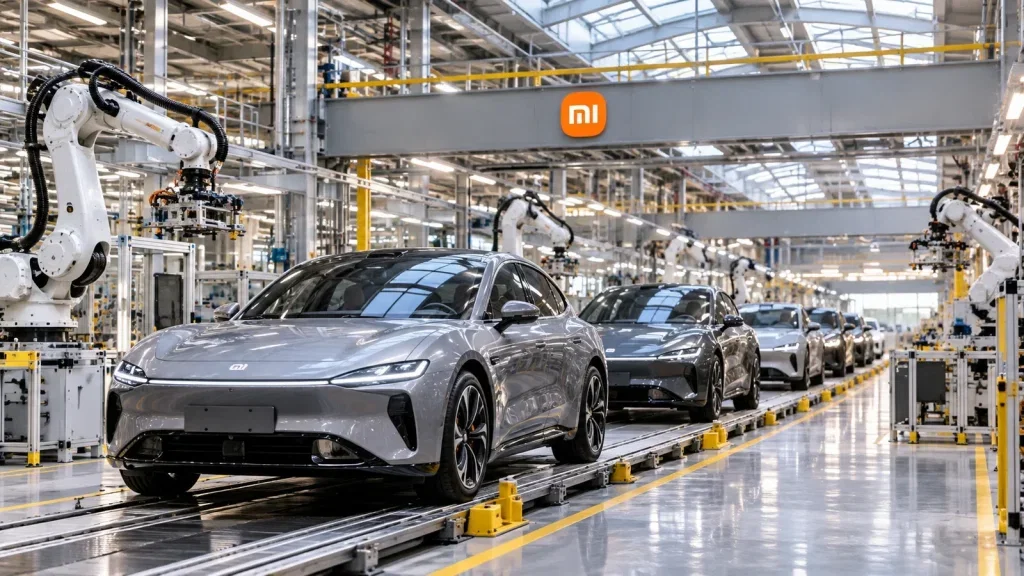

Xiaomis Auslieferungsziel für Elektroautos steht vor den nächsten Quartalszahlen auf dem Prüfstand. Eine heute veröffentlichte Analyse hält selbst die vorsichtigeren Markterwartungen für schwer erreichbar und empfiehlt die Aktie weiter zum Halten. Für Anleger rückt damit die Frage in den Mittelpunkt, ob höherpreisige Smartphones mögliche Schwächen bei Absatz und Elektroautos ausgleichen können.
Hohe Erwartungen an das Autogeschäft
Xiaomi strebt für 2026 insgesamt 550.000 Elektroauto-Auslieferungen an. Der Analystenkonsens liegt laut der Vorschau zwischen 420.000 und 500.000 Fahrzeugen. Die Analyse bezweifelt allerdings, dass Xiaomi selbst das untere Ende dieser Spanne erreicht.
Damit liegt nicht nur das Unternehmensziel über den Markterwartungen. Auch die bereits vorsichtigeren Schätzungen gelten in der Vorschau als ambitioniert. Für die Bewertung des Autogeschäfts ist diese Unterscheidung wichtig: Das Erreichen der eigenen Vorgabe und das Erfüllen der Analystenerwartungen sind unterschiedliche Hürden.
Die Ergebnisse für das dritte Quartal 2026 sind für den 24. November angekündigt. Sie bilden den nächsten Termin, an dem Anleger die operative Entwicklung mit den Erwartungen abgleichen können. Eine Stabilisierung bei Elektroautos zählt in der Analyse zu den Voraussetzungen für eine mögliche Erholung der Aktie.
Höhere Smartphonepreise als Gegengewicht
Im Smartphonegeschäft setzt die Vorschau auf einen steigenden Anteil höherpreisiger Geräte. Dieser soll die durchschnittlichen Verkaufspreise stützen. Als Risiken nennt sie schwächere Stückzahlen und nachlassende chinesische Konsumsubventionen.
Der internationale Marktstart der neuen Pro-Modelle heute passt zu dieser Ausrichtung. Die Einstiegspreise liegen bei 1.399 Euro für das Pro und 1.599 Euro für das Pro Max. Laut Heise bringt Xiaomi die Pro-Serie damit nach einer mehrjährigen Pause wieder nach Deutschland.
Die Preispositionierung allein beantwortet allerdings noch nicht die Absatzfrage. Höhere Durchschnittspreise sollen die Volumenschwäche abfedern; sie sind kein Beleg dafür, dass diese bereits überwunden ist. Genau darin liegt der zentrale Vorbehalt der Quartalsvorschau.
Bewertung braucht operative Bestätigung
Die Analyse beziffert Xiaomis Bewertung auf das Einfache des erwarteten Umsatzes. Trotz möglicher Erholungschancen bleibt sie bei ihrer Halteempfehlung. Neben einer Stabilisierung der beiden Geschäftsfelder nennt sie langfristiges Potenzial durch künstliche Intelligenz im vernetzten Geräteökosystem.
Für die anstehenden Zahlen ergibt sich daraus ein klarer Prüfmaßstab: Entscheidend ist das Zusammenspiel aus Verkaufspreisen, Smartphonevolumen und Elektroauto-Auslieferungen. Die Premiumstrategie bietet ein mögliches Gegengewicht zur Absatzschwäche. Ob dieses Gegengewicht ausreicht, muss sich jedoch erst in der operativen Entwicklung zeigen.
Stand heute, 17. November: Xiaomi – Kaufen, halten oder verkaufen?
Wer in Xiaomi investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 17. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.