

Metzler hat am Dienstag das Kursziel für Uniper von 39 auf 41 Euro angehoben und die Einstufung „Halten“ bestätigt. Die Aktie schloss gestern bei 42,25 € und damit oberhalb der neuen Zielmarke des Analysehauses.
Höhere Gewinnprognose und Dividendenpläne
Uniper hatte am 10. November die Prognose für das bereinigte Nettoergebnis im laufenden Geschäftsjahr um 50 Millionen Euro erhöht. Das Unternehmen erwartet damit 550 bis 650 Millionen Euro.
Die Prognose für das bereinigte EBITDA 2026 bestätigte Uniper dagegen mit 1.100 bis 1.300 Millionen Euro. Nach den ersten neun Monaten standen ein bereinigtes EBITDA von 1,02 Milliarden Euro und ein bereinigtes Nettoergebnis von 579 Millionen Euro zu Buche.
Zur Ausschüttung hatte Uniper am 6. November eine mittelfristige Dividendenpolitik mit einer jährlichen Basisdividende von 300 Millionen Euro festgelegt. Das angestrebte durchschnittliche jährliche Wachstum beträgt 7 Prozent.
Für das Geschäftsjahr 2026 will Uniper eine Dividende von 321 Millionen Euro vorschlagen. Voraussetzung sind ein ausreichender HGB-Bilanzgewinn und die Zustimmung der Hauptversammlung im kommenden Jahr.
Wasserstoffanlage erreicht ersten Produktionsschritt
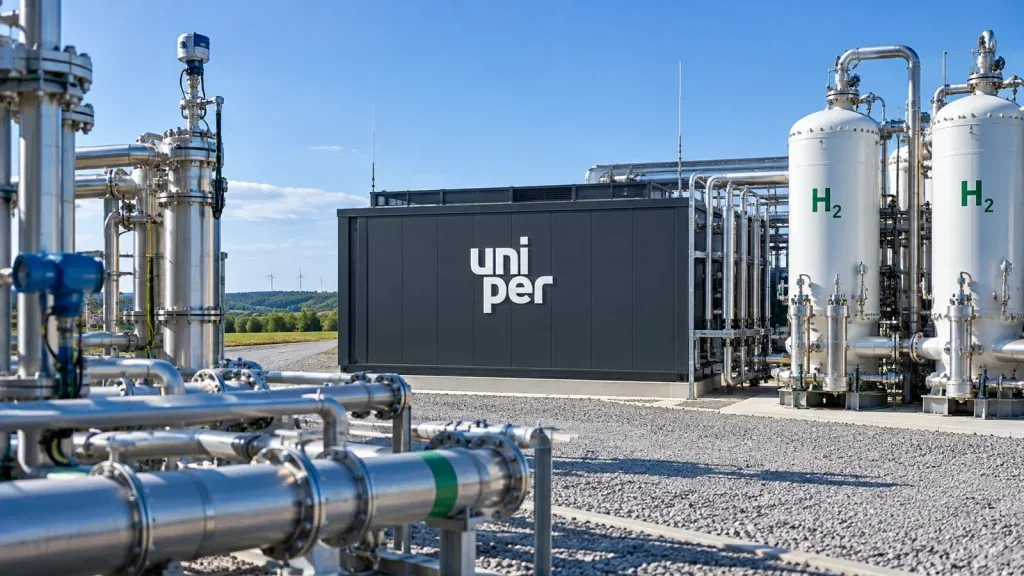
Im Energiepark Bad Lauchstädt produzierten Uniper und VNG Handel & Vertrieb am 10. November erstmals grünen Wasserstoff. Die gemeinsam verantwortete Elektrolyseanlage hat eine Leistung von 30 Megawatt. Die industrielle Nutzung ist ab 2027 geplant.
Stand heute, 19. November: Uniper – Kaufen, halten oder verkaufen?
Wer in Uniper investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 19. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.