
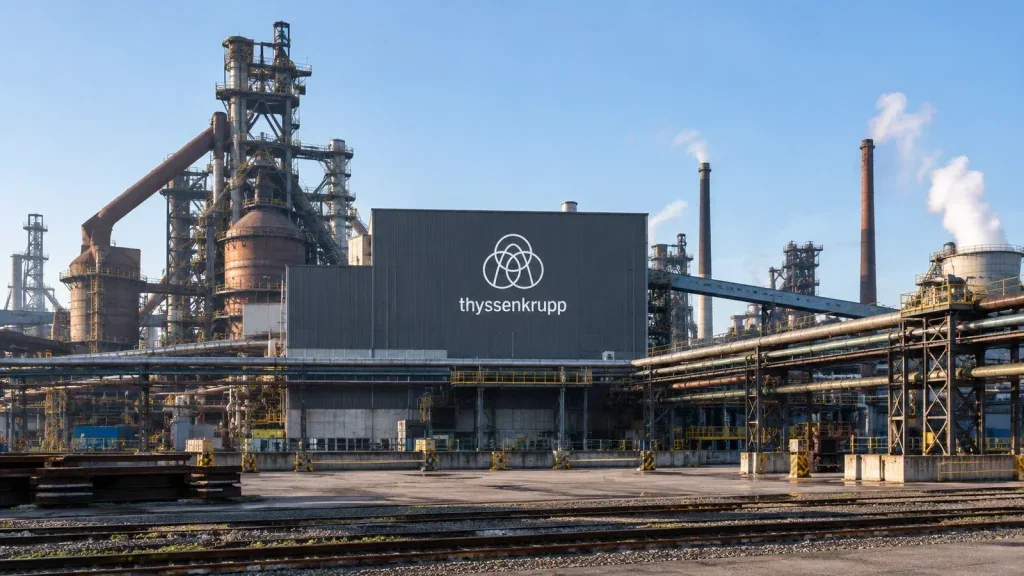

Ein industrieller Umbau ist noch kein Anlageargument. Bei Thyssenkrupp kommt es darauf an, welche Erwartungen an diesen Umbau gerechtfertigt sind. Die LBBW lieferte dafür am 4. November ein bemerkenswertes Signal: Sie senkte ihr Kursziel von 19 auf 18 Euro und bestätigte zugleich die Einstufung „Kaufen“. Für mich liegt in dieser Kombination die eigentliche Bewertungsfrage der Aktie.
Die Analystenaktion verbindet vorsichtigere Kurserwartungen mit einem weiterhin positiven Anlageurteil. Das ist kein Widerspruch. Es erinnert aber daran, zwei Dinge auseinanderzuhalten: die grundsätzliche Einschätzung einer Aktie und die Höhe der Erwartungen, die man an sie stellt. Gerade bei einem Unternehmen mit einem laufenden Dekarbonisierungsprojekt ist diese Unterscheidung wichtig.
Der Umbau braucht einen realistischen Zeitmaßstab
Thyssenkrupps Weg zu grünem Stahl macht das Spannungsfeld konkret. Die bereits bestätigte Verschiebung sieht für die Duisburger Direktreduktionsanlage einen Start erst 2029 statt ursprünglich 2027 vor. Thyssenkrupp Steel begründete die Verzögerung im Wesentlichen mit der Engineeringphase.
Damit rückt die Umsetzung in den Mittelpunkt. Eine Anlage anzukündigen und sie in Betrieb zu nehmen, sind unterschiedliche Etappen. Wer die Aktie über den industriellen Wandel beurteilt, sollte deshalb nicht nur das angestrebte Ergebnis betrachten. Ebenso wichtig ist der Weg dorthin. Die technische Planung ist dabei keine Randnotiz, sondern Teil des Projekts.
Die Tagesveränderung der Aktie betrug am Freitag -2,1%. Für eine Einschätzung des Umbaus ist eine einzelne Handelssitzung allerdings ein zu kurzer Maßstab. Umgekehrt wäre es ebenso bequem, jede operative Verzögerung mit dem Hinweis auf langfristige Perspektiven beiseitezuschieben.
Was nützt die überzeugendste Perspektive, wenn Anleger ihren zeitlichen Maßstab nicht an die Umsetzung anpassen? Das ist keine Absage an den Wandel. Es ist ein Plädoyer dafür, Projektfortschritt und Börsenerwartung getrennt zu prüfen.
Geschäftsbericht statt bloßer Projektfantasie
Am 8. Dezember sind die Veröffentlichung des Geschäftsberichts 2025/2026 sowie die Jahres-Pressekonferenz und eine Analysten-/Investorenkonferenz angekündigt. Damit steht ein Termin bevor, an dem sich der Blick wieder auf die Geschäftsentwicklung richten kann.
Ich halte diese Reihenfolge für entscheidend: erst das Geschäft beurteilen, dann die Perspektive des Umbaus gewichten. Eine Zukunftserzählung sollte die wirtschaftliche Bestandsaufnahme ergänzen, nicht ersetzen. Ebenso wenig sollte eine lange Projektlaufzeit automatisch das gesamte Anlageurteil bestimmen.
Die LBBW hat mit ihrer Kombination aus gesenktem Ziel und bestätigter Kaufempfehlung genau diese Spannung sichtbar gemacht, ohne sie aufzulösen. Für Anleger folgt daraus keine automatische Handlungsanweisung. Wohl aber ein sinnvoller Prüfmaßstab: Thyssenkrupp muss nicht allein an der Größe seines industriellen Vorhabens gemessen werden, sondern daran, wie Geschäftsentwicklung, Umsetzung und Erwartungen zusammenpassen.
Stand heute, 15. November: Thyssenkrupp – Kaufen, halten oder verkaufen?
Wer in Thyssenkrupp investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 15. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.