
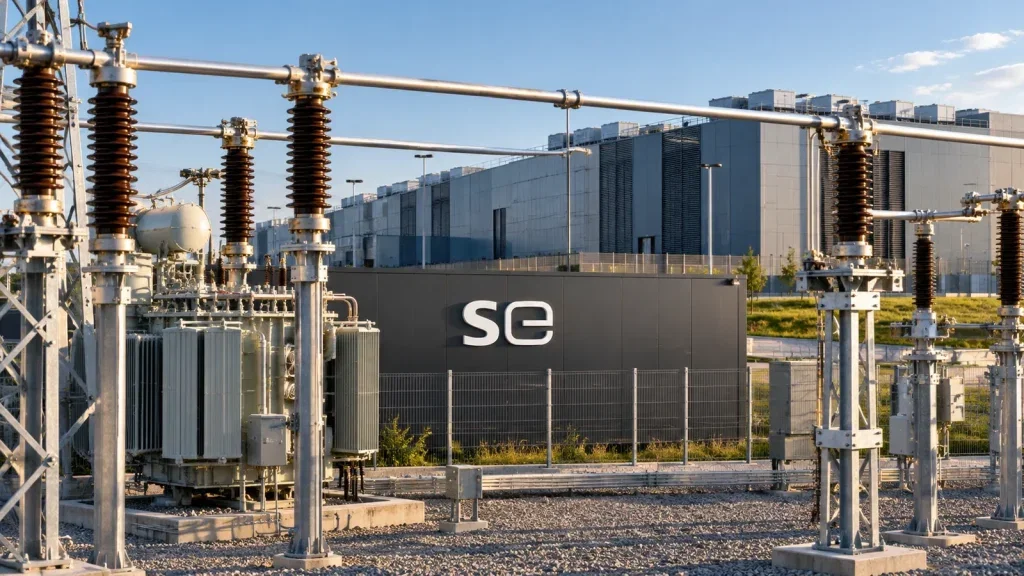

Rechenzentren stützen die Wachstumsperspektive
Für Anleger bei Siemens Energy entscheidet sich die weitere Perspektive daran, ob die hohe Nachfrage nach Strominfrastruktur auch die geplante Verbesserung der Profitabilität trägt.
Am Mittwoch erklärte CEO Christian Bruch laut Reuters, die Stromnachfrage für Rechenzentren bleibe intakt. Das stützt die Wachstumserwartungen. Für eine positive Einschätzung der Aktie muss sich diese Nachfrage allerdings auch in entsprechend profitablen Umsätzen niederschlagen.
Rechenzentrumsbezogene Turbinen- und Netzaufträge machen Reuters zufolge rund 15 Mrd. € beziehungsweise 9,1 % des Auftragsbestands von 164 Mrd. € aus. Damit besitzt Siemens Energy einen konkreten Auftragsbezug zum Ausbau dieser Infrastruktur.
Dieser Anteil spricht für eine differenzierte Anlageentscheidung: Rechenzentren sind ein wichtiger Nachfragefaktor, während die Umsetzung des übrigen Auftragsbestands ebenfalls entscheidend bleibt.
Wer die Aktie vor allem wegen dieses Wachstumsfeldes beurteilt, sollte deshalb zugleich die Ergebnisentwicklung des gesamten Unternehmens verfolgen. Der belegte Auftragsumfang stützt die Perspektive, sofern die Abwicklung die angestrebte Profitabilität ermöglicht.
Die Ergebnismarge wird zum Prüfstein
Der zentrale Maßstab ist die Ergebnismarge vor Sondereffekten. Für das Geschäftsjahr 2027 erwartet Siemens Energy eine Marge von 14–16 % bei einem vergleichbaren Umsatzwachstum von ebenfalls 14–16 %. Die Prognose verbindet damit kräftige Expansion mit einem höheren Ergebnisanteil am Umsatz.
Für Anleger liegt darin die eigentliche Anforderung. Steigender Umsatz wäre besonders wertvoll, wenn Siemens Energy dabei zugleich seine Profitabilität verbessert. Bleibt die Marge hinter dem eigenen Anspruch zurück, würde eine gute Nachfrage allein die operative Erwartung nur teilweise erfüllen. Deshalb verdient die Ergebnisqualität bei den nächsten Veröffentlichungen mindestens ebenso viel Aufmerksamkeit wie der Auftragseingang.
Im abgeschlossenen Geschäftsjahr 2026 erreichte die Ergebnismarge vor Sondereffekten 12,4 %. Siemens Gamesa erreichte den Break-even. Diese Ausgangsbasis macht die nächste Margenverbesserung zum konkreten Prüfstein für den Ausblick.
Der Beitrag von Siemens Gamesa verdient dabei besondere Beachtung: Entwickelt sich das Ergebnis über die Gewinnschwelle hinaus, könnte dies die konzernweite Verbesserung unterstützen. Entstehen dagegen erneut Verluste, würde das Erreichen der Margenerwartung anspruchsvoller.
Profitables Wachstum könnte die Perspektive stärken
Das positive Szenario setzt eine Verbindung aus anhaltender Nachfrage und erfolgreicher Auftragsabwicklung voraus. Bleibt der von Bruch beschriebene Bedarf bestehen, könnten Turbinen- und Netzaufträge das weitere Wachstum stützen. Verbessert Siemens Energy parallel die Ergebnisqualität, würde sich der wirtschaftliche Nutzen des Auftragsbestands deutlicher zeigen.
Bis zum Geschäftsjahr 2030 strebt das Unternehmen eine Marge von 20–22 % an. Für eine positive Einschätzung wäre deshalb wichtig, dass bereits die nächste operative Entwicklung einen nachvollziehbaren Fortschritt in diese Richtung erkennen lässt.
Die mittelfristige Zielsetzung liefert einen anspruchsvollen Bewertungsmaßstab. Für Anleger würde sie an Gewicht gewinnen, wenn steigende Erlöse und bessere Profitabilität gemeinsam sichtbar werden.
Besonders überzeugend wäre eine Entwicklung, bei der die rechenzentrumsbezogene Nachfrage zum Wachstum beiträgt und zugleich die übrigen Aufträge ertragreich abgearbeitet werden. Dann würde die Anlagethese auf einer breiteren Grundlage stehen als auf einem einzelnen Nachfragethema.
Hohe Ziele erhöhen das Enttäuschungsrisiko
Das negative Szenario beginnt bereits dann, wenn Umsatz und Ergebnisqualität auseinanderlaufen. Siemens Energy könnte weiter wachsen und dennoch die Margenerwartungen verfehlen. Für Anleger wäre das relevant, weil der Ausblick ausdrücklich beide Verbesserungen vorsieht. Eine schwächere Profitabilität würde daher einen wesentlichen Teil der positiven Erwartung infrage stellen.
Auch die Bedeutung der Rechenzentren verlangt Augenmaß. Ihr Anteil am Auftragsbestand spricht für einen wichtigen Wachstumstreiber, zugleich hängt die Gesamtentwicklung wesentlich von anderen Aufträgen ab. Sollte deren Abwicklung weniger profitabel ausfallen als erforderlich, könnte die Rechenzentrumsnachfrage die konzernweiten Erwartungen möglicherweise nur begrenzt stützen.
Das ernsthafte Risiko liegt somit in einer Lücke zwischen Nachfrage und Ertrag. Es würde zunehmen, falls Siemens Gamesa wieder Verluste schreibt oder die übrigen Aktivitäten die angestrebte Margenverbesserung verfehlen. Umgekehrt verliert dieses Risiko an Gewicht, sobald operative Fortschritte die Unternehmensprognose untermauern.
Der Geschäftsbericht liefert den nächsten Prüfpunkt
Solange die Nachfrage intakt bleibt und die operative Entwicklung den Margenpfad bestätigt, spricht die Kombination für die Wachstumsperspektive von Siemens Energy. Kippt dagegen die Ergebnisqualität, müsste die positive Einschätzung trotz hoher Aufträge neu gewichtet werden. Die entscheidende Anlegerfrage lautet deshalb, wie verlässlich das Unternehmen Wachstum in Ergebnis umsetzt.
Als nächster konkreter Unternehmenstermin ist für den 10. Dezember 2026 die Veröffentlichung des Geschäftsberichts angekündigt. Für die weitere Einordnung werden insbesondere die Erläuterungen zur Profitabilität und zur Umsetzung der Ziele relevant sein. Je nachvollziehbarer Siemens Energy diesen Weg darlegt, desto belastbarer ließe sich die mittelfristige Perspektive beurteilen.
Stand heute, 14. November: Siemens Energy – Kaufen, halten oder verkaufen?
Wer in Siemens Energy investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 14. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.