
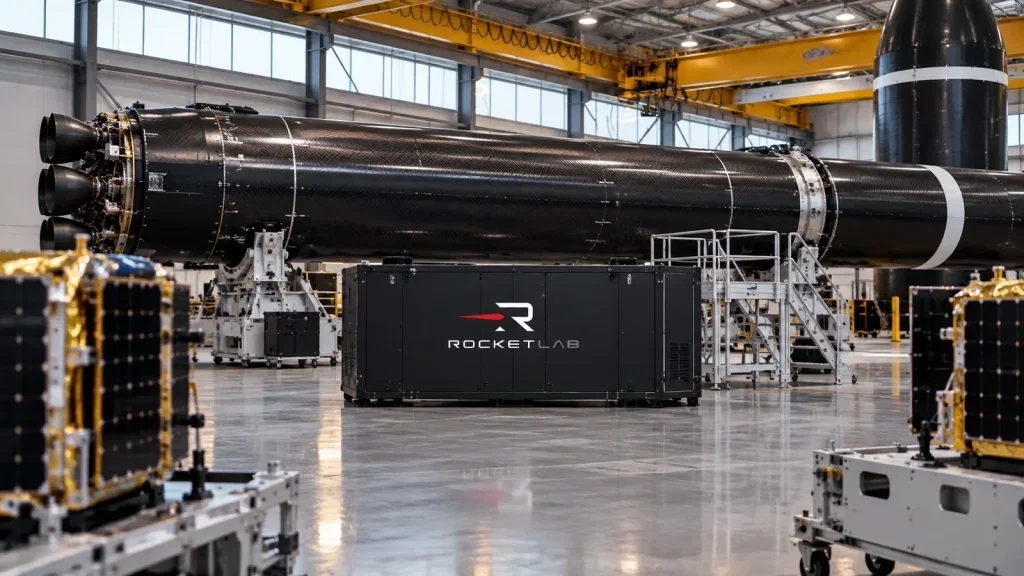

ARKs Einstieg lenkt den Blick nach vorn
ARK Invest kaufte gestern Rocket-Lab-Aktien für rund 3,4 Mio. US-Dollar. Für Anleger steht damit die Frage im Raum, ob sie dem institutionellen Käufer folgen oder zunächst operative Fortschritte abwarten. Entscheidend dürfte sein, wie zuverlässig Rocket Lab seinen gewachsenen Auftragsbestand in Umsatz umsetzt und dabei die Verluste begrenzt.
Der Kauf verteilte sich auf mehrere ARK-Fonds. Er setzt einen anderen Akzent als die Debatte über die am Montag veröffentlichten Quartalszahlen: Für eine längerfristige Beteiligung zählt vor allem die künftige Ausführung. Rocket Lab muss bestehende Aufträge abarbeiten und zugleich die Entwicklung von Neutron finanzieren. Der neue Raketentyp soll einen wichtigen Teil des gebuchten Wachstums tragen.
Der Auftragsbestand erreichte zum Ende des dritten Quartals 2026 insgesamt 3,57 Mrd. US-Dollar. Nach Managementangaben sollen 32,9% davon binnen zwölf Monaten als Umsatz verbucht werden.
Diese geplante Umsetzung ist der zentrale Prüfstein. Sie verbindet die starke Nachfrage mit der Frage, wann daraus wirtschaftlich nutzbares Geschäft entsteht. Für einen Einstieg spricht der Auftragsbestand deshalb vor allem dann, wenn Rocket Lab die vorgesehenen Lieferungen und Leistungen termingerecht erbringt.
Die Umsatzumsetzung muss den Bestand bestätigen
Rocket Labs Auftragsbestand umfasst 117 Starts und mehr als 55 Raumfahrzeuge. Das Unternehmen verfügt damit über gebuchtes Geschäft sowohl bei Startdiensten als auch bei Raumfahrzeugen. Diese Breite spricht für die Wachstumsperspektive, sofern beide Bereiche ihre Aufträge ohne größere Verzögerungen abarbeiten.
Für Anleger kommt es deshalb auf die Zusammensetzung der nächsten Umsätze an. Ein wachsender Bestand schafft Planungssicherheit, bindet aber zugleich Entwicklungs- und Produktionskapazitäten. Wenn sich Auslieferungen verschieben, verlängert sich der Zeitraum zwischen Vertragsabschluss und Umsatzrealisierung. Besonders wichtig wird diese Unterscheidung bei Neutron, dessen erster Flug noch aussteht.
Für das vierte Quartal 2026 erwartet Rocket Lab einen Umsatz von 270–290 Mio. US-Dollar. Das obere Ende dieser Prognose würde die Aussicht auf weiteres Wachstum stützen, sofern die Umsetzung nicht mit zusätzlichen Ergebnisbelastungen erkauft wird.
Die relevante Messlatte besteht damit aus Umsatzrealisierung und Ergebnisqualität. Anleger sollten darauf achten, ob Rocket Lab seine Aufträge mit beherrschbaren Kosten abarbeitet. Erst diese Verbindung würde den hohen Bestand zu einem belastbaren Argument für eine längerfristige Beteiligung machen.
Neutron könnte Nachfrage und Preisniveau verbinden
Für Neutron vereinbarte Rocket Lab im dritten Quartal acht Starts über rund 515 Mio. US-Dollar. Mehrere Verträge beruhen auf einem erhöhten Basispreis von 70 Mio. US-Dollar je Start.
Im günstigen Szenario trifft diese vertraglich sichtbare Nachfrage auf erfolgreiche technische Fortschritte. Dann könnte Rocket Lab den neuen Raketentyp zu einem höheren Preisniveau etablieren. Das würde die wirtschaftliche Perspektive verbessern, sofern Entwicklung, Produktion und Flugbetrieb innerhalb tragfähiger Kosten bleiben. Die gebuchten Missionen geben diesem Szenario eine konkrete kommerzielle Grundlage.
Zusätzlichen finanziellen Spielraum verschafft das im dritten Quartal 2026 abgeschlossene ATM-Aktienprogramm über 2,4 Mrd. US-Dollar. Die geplante Iridium-Übernahme sei damit vollständig finanziert.
Dieser Puffer spricht dafür, dass Rocket Lab seine Vorhaben finanziell weiterverfolgen kann. Für Aktionäre entsteht daraus vor allem dann ein Vorteil, wenn das eingeworbene Kapital produktive Kapazitäten und künftige Erträge ermöglicht. Die Finanzierung muss sich letztlich in operativer Leistung auszahlen.
Verzögerungen und Verwässerung begrenzen die Zuversicht
Neutrons Erstflug ist frühestens 2027 geplant. Nach entdeckten Mängeln am Tank bleibt der genaue Starttermin offen; zugleich sollen die Entwicklungsausgaben bis zum Erstflug hoch bleiben.
Das ernsthafte Gegenargument lautet daher: Rocket Lab könnte länger Geld in ein Programm investieren müssen, dessen gebuchte Starts erst später Umsatz bringen. Weitere technische Verzögerungen würden diese Belastung verlängern. Das höhere vertragliche Preisniveau wäre dann nur hilfreich, sofern zusätzliche Entwicklungskosten den wirtschaftlichen Vorteil nicht aufzehren.
Auch die Finanzierung hat einen Preis. Für bestehende Aktionäre erhöht das die Anforderungen an das Wachstum je Aktie. Ein größerer Konzernumsatz muss sich auf mehr Anteile verteilen. Die geplante Iridium-Übernahme macht deshalb die Frage wichtiger, welchen Ergebnisbeitrag das eingesetzte Kapital langfristig ermöglichen kann.
Der nächste Bericht muss die Umsetzung zeigen
Solange Rocket Lab seine vorgesehenen Aufträge termingerecht umsetzt und die Entwicklungskosten begrenzt, bleibt das Wachstumsszenario nachvollziehbar. Verschiebt sich dagegen die Umsatzrealisierung bei anhaltend hohen Ausgaben, würde der Finanzierungsbedarf stärker ins Gewicht fallen. An dieser Verbindung entscheidet sich die Attraktivität für Anleger.
Als nächster Berichtsanker werden die Ergebnisse für das vierte Quartal 2026 im Februar 2027 erwartet. Rocket Lab prognostiziert für dieses Quartal einen bereinigten EBITDA-Verlust von 14–20 Mio. US-Dollar.
Der Bericht dürfte damit einen konkreten Vergleich zwischen Umsatzfortschritt und laufender Ergebnisbelastung ermöglichen. Parallel sind Neutron-Tanktests für das erste Quartal 2027 geplant.
Erfolgreiche Tests könnten die technische Unsicherheit verringern; weitere Probleme würden die zeitliche Umsetzung des gebuchten Geschäfts erneut belasten. Der entscheidende Fortschritt wäre eine Kombination aus verlässlicher Auftragsabwicklung und einem belastbareren Neutron-Zeitplan.
Stand heute, 11. November: Rocket Lab USA – Kaufen, halten oder verkaufen?
Wer in Rocket Lab USA investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 11. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.