

Die Umsetzung entscheidet über neues Vertrauen
Rheinmetalls hohes Auftragspolster allein reicht als Argument für eine Erholung nicht aus. Entscheidend dürfte werden, wie verlässlich das Unternehmen Bestellungen in Umsatz überführt.
Die am Dienstag gesenkte Bewertung von Berenberg rückt genau dieses Problem in den Mittelpunkt: Umsetzungsrisiken und schwer berechenbare Nachfrage. Anleger stehen damit vor der Entscheidung, ob sie auf eine operative Stabilisierung setzen oder zunächst belastbarere Hinweise darauf abwarten.
Berenberg senkte das Kursziel von 1.020 auf 900 EUR und beließ die Einstufung bei „Hold“. Analyst George McWhirter erwartete zudem eine Senkung der längerfristigen Umsatzziele beim angekündigten Kapitalmarkttag. Das ist eine Analystenerwartung, keine beschlossene Anpassung durch Rheinmetall.
Für die Anlageentscheidung zählt deshalb weniger die Frage, ob Rheinmetall weitere Aufträge gewinnen kann. Wichtiger ist, ob die daraus abgeleiteten Wachstumserwartungen einen realistischen Zeitplan haben. Nach der Prognosesenkung müssen zusätzliche Bestellungen auch daran gemessen werden, wann sie tatsächlich zum Geschäft beitragen sollen.
Der Auftragsbestand braucht einen belastbaren Zeitplan
Zum 30. September 2026 meldete Rheinmetall einen Auftragsbestand von 78,0 Mrd. EUR. Diese Größe zeigt das vorhandene Geschäftsvolumen, beantwortet aber nicht, welcher Anteil davon kurzfristig umgesetzt werden kann.
Die zentrale Prüfgröße ist deshalb die Verlässlichkeit der Umsatzplanung. Verzögerte Beauftragungen und Kundenabnahmen können die zeitliche Zuordnung verschieben. Ein hoher Auftragsbestand und eine schwächere Jahresprognose schließen sich somit nicht aus. Genau diese Unterscheidung ist für Anleger wesentlich: Geschäftspotenzial ist nicht gleichbedeutend mit fristgerechter Realisierung.
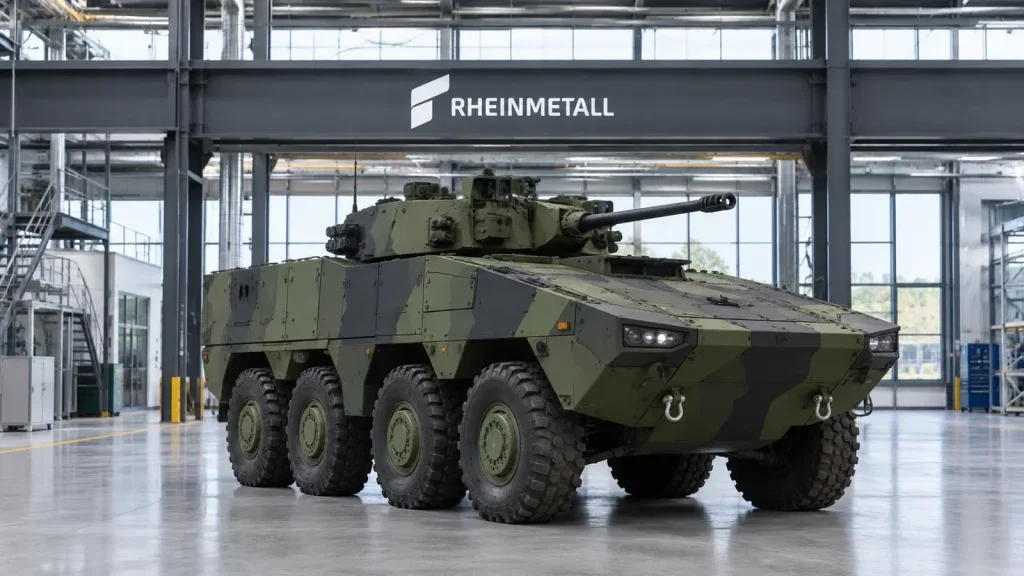
Nach der Prognosesenkung erwartet Rheinmetall für 2026 rund 13,2 Mrd. EUR Umsatz statt zuvor 13,7–14,2 Mrd. EUR. Als Gründe nannte das Unternehmen Verzögerungen beim Boxer-Projekt und bei Abnahmen von Artilleriemunition.
Für eine überzeugende Neubewertung müsste Rheinmetall daher nicht nur ambitionierte Ziele formulieren. Das Unternehmen müsste nachvollziehbar erklären, auf welchen Beauftragungen, Abnahmen und Auslieferungen diese beruhen. Eine vorsichtigere Planung könnte dabei hilfreicher sein als ein höheres Ziel mit größeren zeitlichen Unsicherheiten.
Belgien liefert ein Argument für die Erholung
Der am 9. November vereinbarte belgische Auftrag über 20 Skyranger-30-Systeme stützt das positive Szenario. Das Beschaffungspaket einschließlich Logistik hat laut Rheinmetall einen Wert im mittleren dreistelligen Millionen-EUR-Bereich. Die Auslieferungen sollen Ende 2028 beginnen.
Der Vertrag belegt einen konkreten Beschaffungserfolg. Zugleich zeigt sein Zeitplan die Grenze des Arguments: Neue Bestellungen können die längerfristige Geschäftsbasis stärken, ohne kurzfristige Verschiebungen unmittelbar auszugleichen. Wer auf eine Erholung setzt, muss zwischen diesen beiden Wirkungen unterscheiden.
Auch die operative Entwicklung bietet einen Gegenpol zur Skepsis. In den ersten neun Monaten 2026 stieg das operative Ergebnis um 69 % auf 1.339 Mio. EUR.
Das spricht gegen eine pauschale Gleichsetzung der Planungsprobleme mit einem vollständigen Einbruch des Geschäfts. Das positive Szenario wäre vielmehr eine Kombination aus weiterem Auftragszugang und berechenbarerer Umsetzung. Gelingt diese Verbindung, könnte die Diskussion wieder stärker um das realisierbare Wachstum kreisen als um wiederholte zeitliche Verschiebungen.
Schwächere Nachfrage wäre das größere Risiko
Das Gegenargument geht über reine Terminprobleme hinaus. BofA Securities stufte Rheinmetall am 9. November von „Buy“ auf „Neutral“ herab. Das Kursziel sank von 1.300 auf 900 EUR.
Die Analysten verwiesen auf geringere Wachstumserwartungen bei gepanzerten Fahrzeugen und Artilleriemunition sowie Verzögerungen bei Projekten und Kundenabnahmen. Für Anleger ist diese Kombination anspruchsvoller als eine bloße Verschiebung: Schwächeres erwartetes Wachstum würde auch die Grundlage längerfristiger Planungen berühren.
Damit sind zwei unterschiedliche Risiken zu trennen. Werden Umsätze lediglich später realisiert, steht vor allem der Zeitplan infrage. Fallen die Wachstumsmöglichkeiten dagegen geringer aus, müssten auch die Erwartungen an das künftige Geschäftsvolumen vorsichtiger ausfallen. Ein großer Auftragsbestand widerlegt diese zweite Möglichkeit nicht automatisch.
Im negativen Szenario reichen neue Einzelaufträge deshalb nicht aus, um Vertrauen zurückzugewinnen. Sie müssten mit einer glaubwürdigen Gesamtplanung zusammenpassen. Andernfalls könnten Anleger weitere Bestellungen zwar begrüßen, ihnen aber weniger Gewicht für die Bewertung beimessen.
Der Kapitalmarkttag muss die Brücke erklären
Solange Rheinmetall die Umsetzung bestehender Aufträge nachvollziehbar darlegen kann, bleibt eine operative Stabilisierung ein plausibles Szenario. Werden dagegen weitere Zeitverschiebungen oder geringere Wachstumserwartungen erkennbar, würde das die vorsichtige Sicht stärken. Die entscheidende Trennlinie verläuft zwischen späterem Wachstum und dauerhaft niedrigeren Erwartungen.
Der nächste konkrete Katalysator ist der laut Investor-Relations-Kalender für den 26. bis 27. November 2026 angesetzte Kapitalmarkttag. Dort dürften die mittelfristigen Ziele und ihre operative Absicherung besondere Aufmerksamkeit erhalten.
Für Anleger wäre eine belastbare Verbindung zwischen Auftragseingang, Auslieferungsplanung und Umsatz wichtiger als eine isolierte Zielgröße. Erst diese Verbindung würde helfen einzuschätzen, ob die jüngsten Enttäuschungen vor allem den Zeitplan betreffen oder eine grundlegend vorsichtigere Wachstumsannahme verlangen.
Stand heute, 15. November: Rheinmetall – Kaufen, halten oder verkaufen?
Wer in Rheinmetall investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 15. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.