

Bei Plug Power interessiert mich weniger das nächste technische Versprechen als der Weg zum wirtschaftlich tragfähigen Großprojekt. Genau darin liegt die zentrale Anlegerfrage: Wie gut passen industrielle Fortschritte, der Zeitpunkt großer Bestellungen und der eigene Mittelverbrauch zusammen?
Die jüngsten Unternehmensmeldungen liefern dafür Anhaltspunkte. Eine abgeschlossene technische Prüfung und eine bessere Kapitaldisziplin beantworten allerdings unterschiedliche Teile dieser Frage.
Technik ist ein Meilenstein, kein Gesamturteil
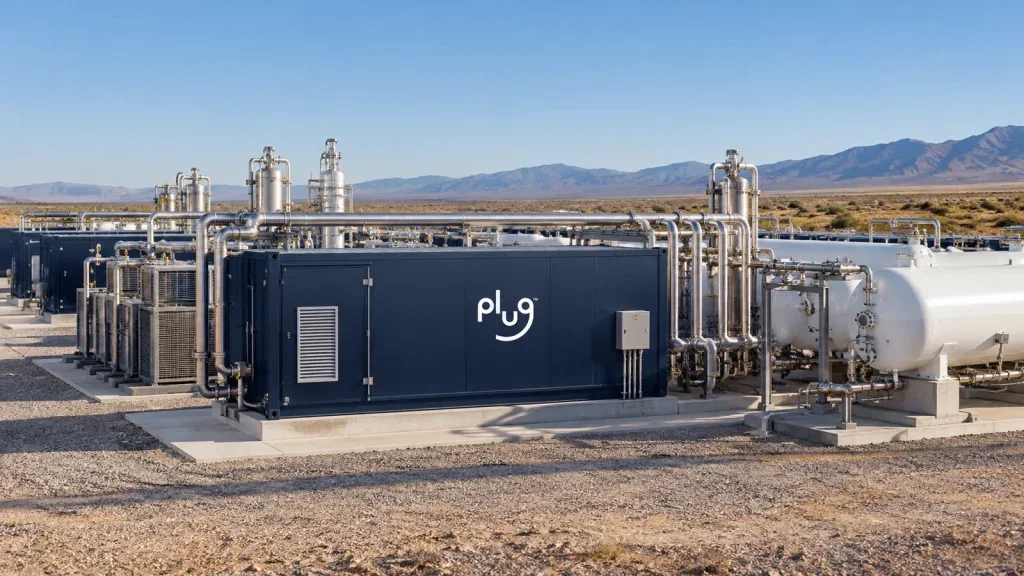
Plug Power hat gestern sein integriertes Elektrolyseanlagen-Angebot GenEco Scale vorgestellt. Als ersten Kunden nannte das Unternehmen Arcadia eFuels mit dem 280-MW-Projekt ARC in Texas. Nach Unternehmensangaben sind die technische Bewertung und die vorgelagerte technische Anlagenplanung abgeschlossen.
Das ist ein konkreter Fortschritt. Für mich liegt seine Bedeutung darin, dass Plug Power sein Angebot an einem benannten Großprojekt festmacht. Die industrielle Umsetzung bekommt damit einen greifbaren Bezugspunkt. Daraus folgt aber noch kein Gesamturteil über die wirtschaftliche Entwicklung des Unternehmens: Technische Projektarbeit, Bestelleingänge und der Mittelverbrauch sind verschiedene Prüfsteine.
Die Plug-Power-Aktie steigt am Mittwochabend um 3,8 Prozent; über sieben Tage verliert sie 19 Prozent.
Gerade bei einem Unternehmen mit großen Elektrolyseprojekten lohnt es sich, diese Prüfsteine auseinanderzuhalten. Wer sämtliche Fortschritte unter dem Sammelbegriff Wachstum verbucht, verliert die entscheidenden Unterschiede aus dem Blick. Für Anleger zählt nicht nur, was technisch vorbereitet ist. Ebenso wichtig ist, wann daraus wirtschaftlich wirksames Geschäft wird.
Der Zeitfaktor gehört zur Bewertung
Diese Unterscheidung erklärt die vorsichtige Gewichtung der jüngsten Analystenaktion. Craig-Hallum senkte am Dienstag vergangener Woche das Kursziel von 5,00 $ auf 3,00 $. Die Kaufempfehlung blieb bestehen. Als Grund nannte das Analysehaus Unsicherheit über den Zeitpunkt großer Elektrolyseprojekt-Aufträge.
Das ist keine grundsätzliche Absage an Plug Power. Es ist ein Hinweis auf den Kalender als Bewertungsfaktor: Eine positive Einschätzung des Geschäfts und Vorsicht beim zeitlichen Verlauf können nebeneinanderstehen. Ich halte diese Unterscheidung für hilfreicher als die einfache Gegenüberstellung von Optimismus und Pessimismus.
Fortschritt muss auch finanziell tragen
Bei den Ergebnissen für das dritte Quartal 2026 meldete Plug Power vergangene Woche rund 201 Millionen $ Umsatz. Die Bruttomarge verbesserte sich gegenüber dem Vorjahresquartal um ungefähr 65 Prozentpunkte.
Die Richtung ist damit klar. Für die Einordnung sollte man dennoch zwischen einer Verbesserung der Marge und ihrem absoluten Niveau unterscheiden. Der Fortschritt beschreibt eine Veränderung, nicht automatisch das Erreichen wirtschaftlicher Tragfähigkeit.
Zugleich berichtete Plug Power einen auf einen Rekordtiefstand gesunkenen Nettozahlungsmittelverbrauch. Gegenüber dem Vorquartal ging er um ungefähr 54 Prozent zurück.
Hier treffen die beiden Seiten der industriellen Bewährungsprobe zusammen: Projekte voranbringen und den finanziellen Aufwand beherrschen. Das für den 19. November geplante Symposium soll GenEco Scale beleuchten. Mein Maßstab bleibt dabei derselbe: Technische Fortschritte gewinnen für Anleger an Gewicht, wenn Projektgeschäft und finanzielle Entwicklung zusammenpassen. Keiner dieser Bausteine ersetzt den anderen.
Stand heute, 18. November: Plug Power – Kaufen, halten oder verkaufen?
Wer in Plug Power investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 18. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.