
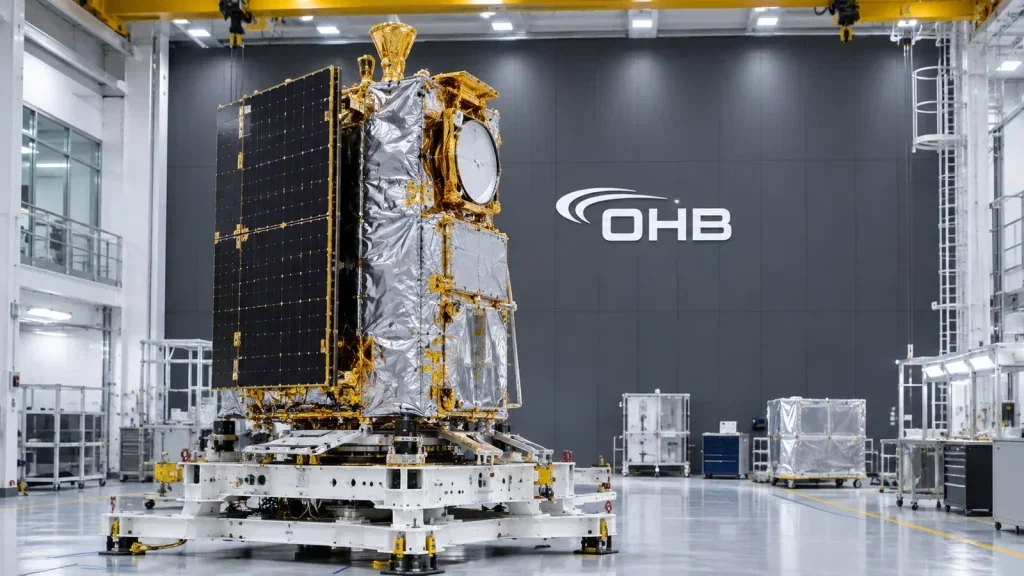

NuWays hat gestern seine Kaufempfehlung für OHB mit einem unveränderten Kursziel von 340 EUR bestätigt. Nach der Veröffentlichung der Quartalszahlen am Donnerstag geriet die Aktie unter Druck, weil das bereinigte operative Ergebnis und der bereinigte freie Cashflow die Erwartungen verfehlten. Gestern verlor das Papier 8,9%.
Operatives Ergebnis unter den Erwartungen
Laut dpa-AFX verwies JPMorgan-Analyst David Perry am Donnerstag auf ein bereinigtes operatives Ergebnis, das 7 Prozent unter dem Analystenkonsens lag. Auch der bereinigte freie Cashflow blieb im dritten Quartal hinter dem Konsens zurück. Perry hielt an seiner Einschätzung fest.
OHB meldete für die ersten neun Monate 2026 eine Gesamtleistung von 946,5 Mio. EUR. Das entsprach einem Wachstum von 10 Prozent gegenüber dem Vorjahreszeitraum.
Höhere operative Gewinne, niedrigerer Überschuss
Das bereinigte EBITDA stieg um 23 Prozent auf 99,7 Mio. EUR. Beim bereinigten EBIT erreichte OHB 66,9 Mio. EUR.
Der Zuwachs beim bereinigten EBIT betrug 30 Prozent. Der Periodenüberschuss sank dagegen von 24,4 Mio. EUR auf 19,1 Mio. EUR.
Den Auftragsbestand bezifferte OHB für die ersten neun Monate 2026 auf 3,94 Mrd. EUR. Die Jahresprognose einer bereinigten EBITDA-Marge von 10,5 bis 11,0 Prozent bestätigte das Unternehmen am Donnerstag.
Stand heute, 14. November: OHB – Kaufen, halten oder verkaufen?
Wer in OHB investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 14. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.