

Nvidia legt am Mittwochnachmittag im Umfeld einer Erholung der KI-Aktien zu. Reuters führt die branchenweiten Gewinne auf den überraschend starken Umsatzausblick des Unternehmens zurück: Er habe Sorgen um die Nachfrage gelindert. Für mich liegt der interessantere Punkt allerdings hinter der Prognose.
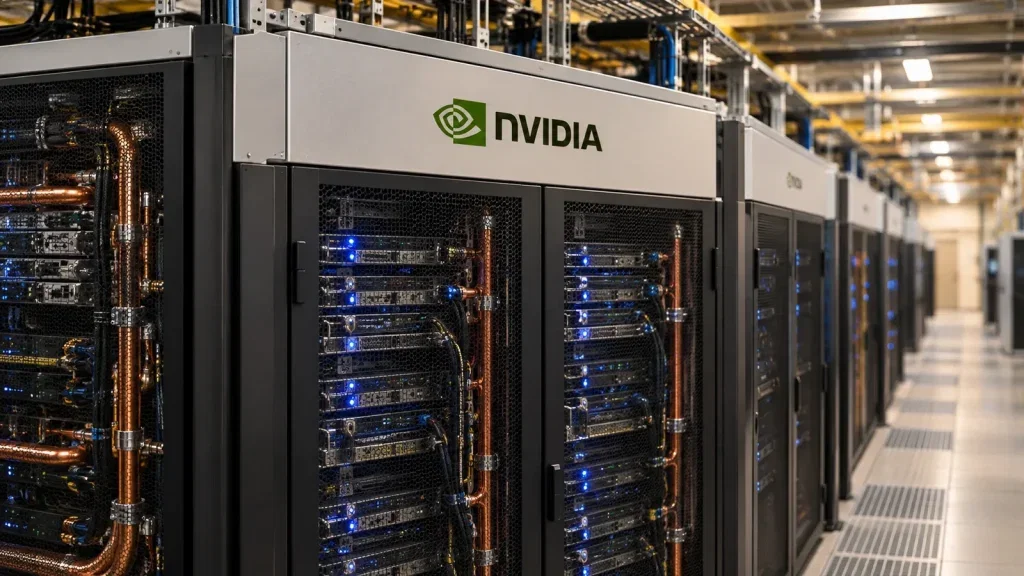
Nvidia hat gestern auch den Produktionshochlauf und begonnene Auslieferungen seiner Vera-Rubin-NVL72-Systeme gemeldet. Aus Erwartungen werden damit konkrete Installationen – während die Unternehmensführung einen tiefen Einschnitt bewältigen muss.
Der Infrastrukturtest wird konkreter
Nvidia nennt CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure und Nebius als Partner, bei denen die Systeme bereits laufen. Die Aussage geht über eine Produktankündigung hinaus. Sie beschreibt den Übergang zur tatsächlichen Nutzung. Für die Einordnung des KI-Geschäfts ist dieser Unterschied wichtig: Eine angekündigte Plattform verspricht Geschäft; ausgelieferte Systeme dokumentieren einen vollzogenen operativen Schritt.
Dazu passen die gestern veröffentlichten Geschäftszahlen. Im dritten Quartal des Geschäftsjahres 2027 erzielte Nvidia einen Rekordumsatz von 115,8 Milliarden $. Gegenüber dem Vorjahr entspricht das einem Wachstum von 103 Prozent.
Der größere Zusammenhang ist damit nicht bloß eine neue Produktgeneration. Es geht um die Frage, ob der Ausbau der KI-Infrastruktur weiter durch Geschäftszahlen unterlegt wird. Die Auslieferungen und das Umsatzwachstum liefern dafür unterschiedliche Belege: Das eine betrifft die Umsetzung, das andere das bereits erreichte Geschäftsvolumen. Beides sollte man nicht gleichsetzen, aber zusammen betrachten.
Das Rechenzentrumsgeschäft steuerte 107,6 Milliarden $ bei und wuchs gegenüber dem Vorjahr um 110 Prozent. Hier konzentriert sich damit der weitaus größte Teil des Umsatzes. Wer Nvidia beurteilt, kommt an diesem Geschäft nicht vorbei.
Eine Prognose mit klarer Grenze
Für das Schlussquartal des Geschäftsjahres 2027 erwartet Nvidia einen Umsatz von 130,0 Milliarden $ mit einer Bandbreite von plus oder minus 3 Prozent. Dabei unterstellt das Unternehmen keine Umsätze mit Rechenzentrums-Rechenprodukten aus China.
Diese Einschränkung gehört unmittelbar zur Prognose. Der Ausblick ist keine uneingeschränkte Aussage über alle Absatzmöglichkeiten. Seine Aussagekraft liegt vielmehr darin, welches Geschäftsvolumen Nvidia unter der ausdrücklich genannten Annahme erwartet. Reuters zufolge reichte das aus, um die Nachfragesorgen am Markt zu dämpfen.
Ich würde daraus weder ein allgemeines Entwarnungssignal für sämtliche KI-Unternehmen noch einen Beweis für dauerhaft ungebremstes Wachstum machen. Nvidia hat eigene Zahlen und eigene Lieferfortschritte vorgelegt. Die Börse überträgt deren Signalwirkung auf andere KI-Werte, wie Reuters heute berichtet. Für Anleger bleibt die Unterscheidung wichtig: Ein Impuls für die Branche ersetzt nicht die Prüfung des einzelnen Unternehmens.
Operative Stärke ersetzt keine Führungsklarheit
Bei Nvidia selbst stehen den operativen Fortschritten erhebliche Veränderungen an der Spitze gegenüber. Jensen Huang trat am 12. November als Präsident, Vorstandschef und Verwaltungsratsmitglied zurück. Colette Kress übernahm die Unternehmensführung interimistisch. Harvey Jones wurde Vorsitzender des Verwaltungsrats.
Das ist mehr als eine Personalnotiz neben den Geschäftszahlen. Eine Übergangsführung und eine laufende Nachfolgersuche gehören ebenso zum Bild des Unternehmens wie ausgelieferte Systeme. Nach einem Bericht von AP erklärte Jones gestern, der Verwaltungsrat werde Huang nicht wieder als Vorstandschef einsetzen. Für die dauerhafte Besetzung würden interne und externe Kandidaten geprüft.
Hinzu kommt eine rechtliche Belastung. Das Wall Street Journal berichtete gestern über eine zivilrechtliche Untersuchung der SEC. Dabei gehe es um die Frage, ob Nvidias Veröffentlichungen Anleger irregeführt hätten. Reuters griff den Bericht unter Verweis auf die Zeitung auf.
Meine Einordnung lautet deshalb: Die Auslieferungen machen den KI-Ausbau greifbarer, die Geschäftszahlen belegen das erreichte Wachstum. Führung und Veröffentlichungen verlangen eine eigenständige Prüfung. Operativer Fortschritt ist ein starkes Argument – aber kein Ersatz für verlässliche Unternehmensführung.
Stand heute, 18. November: Nvidia – Kaufen, halten oder verkaufen?
Wer in Nvidia investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 18. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.