

Nebius gewann gestern 8,4% im Sog der KI-Cloud-Branche. Medienberichten zufolge stützten die Geschäftszahlen des Wettbewerbers IREN die Erholung. Für mich entscheidet sich die Qualität dieses Kursanstiegs aber an einer anderen Frage: Kann Nebius seine Ausbaupläne in wirtschaftlich tragfähige Kapazitäten übersetzen?
Die Verbindung aus vorläufigen Standortvereinbarungen und gesicherter Finanzierung spricht für Handlungsspielraum – sofern daraus ein Ausbau mit überzeugender Nachfrage entsteht.
Kapazität braucht mehr als große Pläne
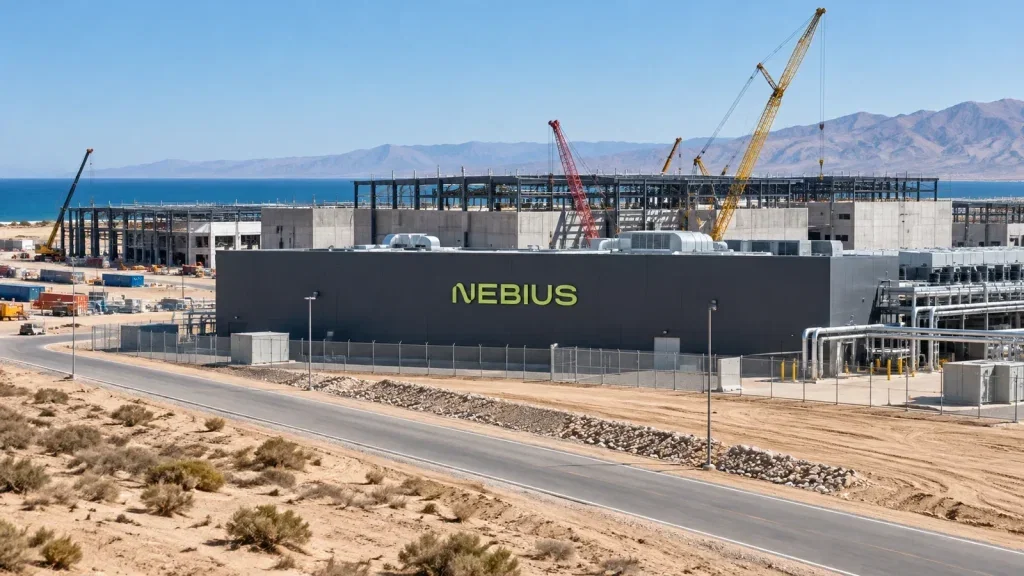
Ein konkreter Prüfstein ist die am 21. Oktober geschlossene vorläufige Rahmenvereinbarung mit HUMAIN und DataVolt. Sie sieht vor, dass Nebius bis zu 50 MW Rechenzentrumskapazität in Oxagon in NEOM übernimmt. Nach Angaben von NEOM entspricht das der Hälfte der dort zunächst im Bau befindlichen Kapazität.
Ich halte diese Vereinbarung für strategisch interessant, sofern Nebius den vorgesehenen Zugang zu Rechenleistung wirtschaftlich nutzen kann. Der vorläufige Charakter gehört dabei unmittelbar zur Bewertung: Die Chance liegt in einer möglichen Erweiterung der Kapazitätsbasis. Ihr wirtschaftlicher Wert hängt daran, wie aus dem Rahmen eine konkrete Umsetzung wird.
Gerade dieser Punkt verdient aus Anlegersicht mehr Aufmerksamkeit als die nächste freundliche Branchenmeldung. Wer den Ausbau bewerten will, sollte auf die Verbindung von verfügbarer Kapazität, Finanzierung und Nachfrage schauen. Für Nebius spricht der geplante Zugang zu zusätzlicher Infrastruktur, sofern die Umsetzung mit der geschäftlichen Entwicklung Schritt hält.
Die Vereinbarung macht damit einen wichtigen Teil der Anlagethese greifbar: Nebius arbeitet an Möglichkeiten für weiteres Wachstum. Ich würde Fortschritte bei deren Umsetzung stärker gewichten als eine Stimmungsaufhellung bei vergleichbaren Unternehmen. Das gilt besonders, solange wesentliche Teile des Ausbaus auf vorläufigen Vereinbarungen beruhen.
Finanzierung schafft Spielraum, verlangt aber Disziplin
Vor rund zwei Wochen sicherte sich Nebius eine vorrangig besicherte Finanzierungsfazilität über 3,5 Milliarden $. Citi stellt sie für den weltweiten Kapazitätsausbau bereit. Nach Unternehmensangaben soll sie zugleich Flexibilität bei der längerfristigen Finanzierung schaffen.
Das spricht aus meiner Sicht für Nebius, sofern das Unternehmen den finanziellen Spielraum in wirtschaftlich tragfähigen Ausbau übersetzt. Die Fazilität adressiert die Finanzierung des Wachstums. Ob dieses Wachstum für Anleger attraktiv wird, entscheidet sich daran, wie überzeugend Nebius den Kapitaleinsatz und die Geschäftsentwicklung zusammenführt.
Diese Gewichtung passt zur jüngsten Analystenaktion von Citigroup. Das Haus senkte am Mittwoch sein Kursziel von 324 $ auf 265 $ und hielt an der Kaufempfehlung fest. Als Schwerpunkt des Anlegerinteresses nannte es weiterhin die Finanzierung.
Die Kombination aus positiver Empfehlung und niedrigerem Ziel erscheint mir nachvollziehbar: Sie lässt Raum für die Wachstumschance und setzt zugleich einen vorsichtigeren Bewertungsmaßstab. Für eine überzeugende Anlagethese müssen beide Seiten zusammenpassen – die Möglichkeit zur Expansion und die Bedingungen, unter denen Nebius sie finanziert.
Die Geschäftsentwicklung muss den Ausbau tragen
Der gestrige Rückenwind kam aus einem Umfeld, in dem IREN seine KI-Cloud-Umsätze gegenüber dem Vorquartal nahezu verdreifacht hatte. Das stärkte Medienberichten zufolge die Stimmung für die Branche. Für Nebius ist dieser Nachfragehinweis hilfreich, sofern sich die günstige Entwicklung auch im eigenen Geschäft widerspiegelt.
Zusätzliche Aufmerksamkeit verlangt der Reuters-Bericht vom Donnerstag über eine verschärfte Microsoft-Aufsicht bei bestimmten Rechenzentrumsprojekten mit Nebius und weiteren Unternehmen. Reuters verwies dabei auf Bloomberg und mit der Angelegenheit vertraute Personen. Für mich spricht das für einen strengeren Maßstab bei der Bewertung geplanter Kapazitäten, solange deren Umsetzung von weiteren Entscheidungen abhängt.
Am 12. November will Nebius vor Börsenbeginn seine Ergebnisse für das dritte Quartal 2026 veröffentlichen. Meine Haltung bleibt bedingt zuversichtlich: Finanzierung und Ausbauoptionen sprechen für das Unternehmen, sofern die Geschäftsentwicklung diese Ambitionen trägt. Genau daran sollte sich das Urteil über Nebius orientieren.
Stand heute, 07. November: Nebius Group (ex Yandex) – Kaufen, halten oder verkaufen?
Wer in Nebius Group (ex Yandex) investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 07. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.