

Bei Nebius zählt aus meiner Sicht vor allem die Frage, wie verlässlich aus Nachfrage tatsächlich Geschäft wird. Die Debatte vor dem heutigen Quartalsbericht führt mitten in den größeren Konflikt der KI-Cloud-Branche: Wachstum braucht Finanzierung, einsatzbereite Rechenzentren und belastbare Kundenbeziehungen. Für Nebius spricht die wieder freundlichere Einschätzung der Branchennachfrage, sofern das Unternehmen auch bei der Umsetzung überzeugt.
Am Dienstag griffen Medienberichte skeptische Kommentare zu möglichen Risiken bei der Verlängerung von Microsofts Partnerschaften mit KI-Cloud-Anbietern auf. Dabei handelte es sich um Befürchtungen von Kommentatoren, nicht um eine bestätigte Entscheidung Microsofts. Für Anleger ergibt sich daraus eine konkrete Prüffrage: Wie dauerhaft sind die Kundenbeziehungen, auf denen die Wachstumserwartungen beruhen?
Nachfrage braucht ein belastbares Fundament
Die freundlichere Stimmung bekam gestern durch CoreWeave Unterstützung. Reuters berichtete, dass dessen Quartalszahlen und die angehobenen Jahreserwartungen eine Erholung bei KI-Cloud-Aktien einschließlich Nebius auslösten. Zugleich hätten Signale eines geringeren Kreditbedarfs Sorgen über die schuldenfinanzierte Expansion gemildert.
Interessant ist daran für mich besonders die Verbindung von Nachfrage und Finanzierung. CoreWeave erklärte am Dienstag, in den folgenden drei Monaten rund $9 Milliarden an Kundenvorauszahlungen und Einlagen zu erwarten. Solche Zahlungen können den Ausbau finanziell absichern, sofern sie wie erwartet eingehen. Genau deshalb verdient die Qualität der Finanzierung ebenso viel Aufmerksamkeit wie die Aussicht auf wachsende Umsätze.
Für die Beurteilung von Nebius legt das einen anspruchsvollen Maßstab nahe. Ein überzeugender Ausblick gewinnt an Gewicht, wenn er zugleich erkennen lässt, wie Kundenbindung, verfügbare Kapazität und Finanzierung zusammenpassen. Wer ausschließlich auf die Nachfrage schaut, lässt einen wesentlichen Teil der Investmentthese offen.
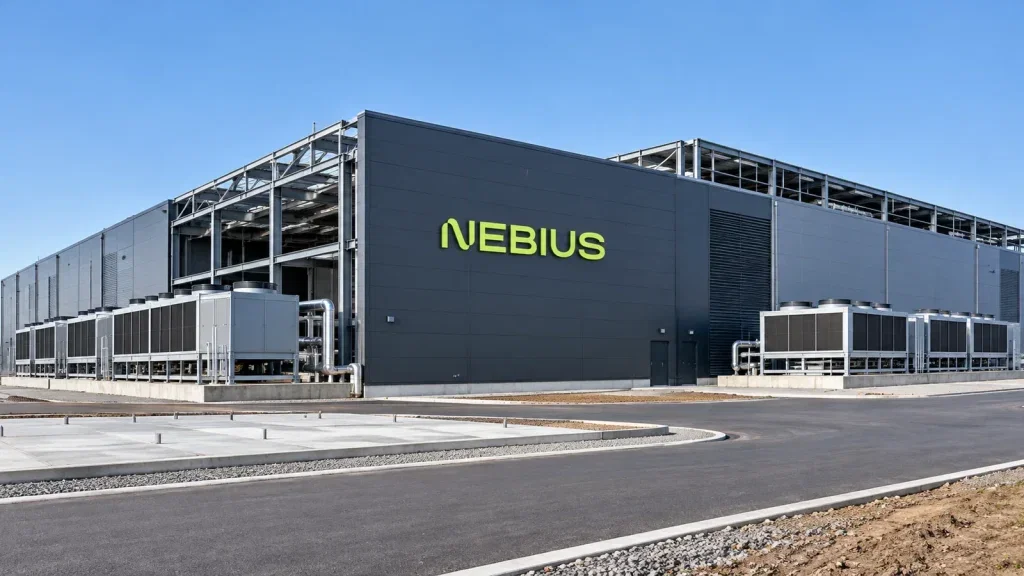
Wie empfindlich diese Verbindung sein kann, zeigte die Berichterstattung in der vergangenen Woche. Medienberichten zufolge belasteten Sorgen über Bauverzögerungen bei einem Rechenzentrumsprojekt in New Jersey die Nebius-Aktie. Das Projekt wurde mit der Microsoft-Vereinbarung des Unternehmens verknüpft; die Berichte verwiesen auf Bloomberg und die Auswertung von Satellitenbildern.
Die Anlegerrelevanz liegt in der Umsetzung: Wachstumserwartungen gewinnen an Glaubwürdigkeit, sofern die dafür vorgesehenen Kapazitäten rechtzeitig bereitstehen. Für Nebius wäre Klarheit über den Projektfortschritt deshalb ein starkes Argument, wenn sie die angesprochenen Bedenken überzeugend adressiert.
Der eigene Nachweis zählt
Für heute hat Nebius die Veröffentlichung der Ergebnisse des dritten Quartals 2026 vor Börsenöffnung angekündigt. Die zugehörige Telefonkonferenz ist für 8:00 Uhr ET vorgesehen. Damit bietet sich dem Unternehmen die Gelegenheit, die Diskussion mit eigenen Geschäftszahlen und Erläuterungen zu prägen.
Mein Maßstab wäre dabei die Verbindung der einzelnen Aussagen. Ein günstiges Nachfragebild spricht für Nebius, sofern es sich in belastbaren Kundenbeziehungen niederschlägt. Der Kapazitätsausbau stärkt die Perspektive, sofern seine Umsetzung und Finanzierung dazu passen. Gerade diese Bedingungen machen aus einer Branchenerzählung eine überprüfbare Unternehmensthese.
Die entscheidende Frage lautet deshalb: Wie belastbar kann Nebius den Weg vom KI-Interesse zum eigenen Geschäft darstellen? Die optimistischere Branchenstimmung hilft, solange sie durch Fortschritte im Unternehmen getragen wird. Für eine überzeugende Einordnung der Aktie verdient diese Verbindung mehr Gewicht als der nächste Stimmungswechsel am Markt.
Stand heute, 12. November: Nebius Group (ex Yandex) – Kaufen, halten oder verkaufen?
Wer in Nebius Group (ex Yandex) investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 12. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.