
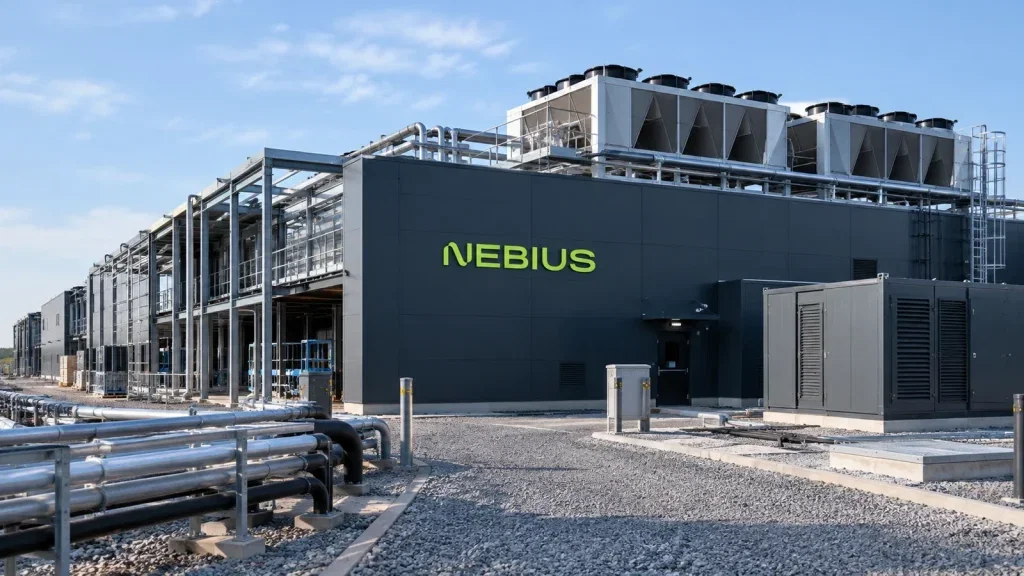

Rechenleistung lässt sich mit einem Preis versehen. Der Weg zum nächsten Rechenzentrum ist weniger berechenbar. Genau diese Spannung prägt für mich derzeit Nebius: Die Aktie verliert heute -3,5% im schwachen Umfeld der Rechenzentrumswerte.
Bereits gestern belasteten Medienberichten zufolge Sorgen über mögliche Baubeschränkungen und Verzögerungen nach den US-Zwischenwahlen den Sektor. Der entscheidende Punkt ist dabei nicht das Wahlergebnis selbst, sondern die Unterscheidung zwischen finanziertem Wachstum und tatsächlich umsetzbarem Wachstum.
Geld schafft Spielraum, keine Planungssicherheit
Nebius hatte sich vor rund zwei Wochen eine vorrangig besicherte Finanzierungsfazilität mit Citi über 3,5 Milliarden $ gesichert. Nach Unternehmensangaben soll sie die Entwicklung von Rechenzentren und den Kauf von Grafikprozessoren finanzieren. Damit hat das Unternehmen einen konkreten Finanzierungsrahmen für seinen Ausbau geschaffen.
Eine solche Vereinbarung beantwortet allerdings eine andere Frage als die politische Debatte. Sie betrifft die Finanzierung von Infrastruktur und Hardware. Die Befürchtungen am Markt betreffen dagegen mögliche Einschränkungen beim Bau dieser Infrastruktur. Wer beides gleichsetzt, verwechselt finanziellen Handlungsspielraum mit ungehinderter Umsetzung.
Das erklärt auch, weshalb eine Finanzierungsnachricht und anschließender Kursdruck kein Widerspruch sein müssen. Medienberichten zufolge fielen Nebius und CoreWeave gestern sogar, während die meisten Technologiewerte zulegten. Diese Gegenbewegung spricht dafür, den Rückgang nicht einfach als allgemeine Technologieschwäche abzutun. Im Mittelpunkt standen spezifische Risiken rund um Rechenzentren.
Für mich liegt darin die wichtigere Einordnung: Anleger müssen Finanzierung und Umsetzung getrennt beurteilen. Aus der zugesagten Fazilität folgt weder, dass die politischen Befürchtungen eintreten, noch dass sie für Nebius folgenlos bleiben.
Transparente Preise, offene Ausbaufragen
Auf der Kundenseite verfolgt Nebius einen anderen Ansatz zur Berechenbarkeit. Am 21. Oktober kündigte das Unternehmen öffentlich einsehbare Live-Spotpreise für GPU-Rechenleistung an. Sie sollen Kunden nach Unternehmensangaben mehr Transparenz und Kontrolle über ihre Rechenkosten geben.
Der Kontrast ist aufschlussreich. Während Nebius den Preis der angebotenen Rechenleistung sichtbarer machen will, diskutiert der Markt über die Bedingungen des künftigen Infrastrukturausbaus. Preistransparenz für Kunden ist deshalb nicht mit Planungssicherheit für den Anbieter gleichzusetzen. Beide Themen gehören zum selben Geschäft, lösen aber unterschiedliche Probleme.
Der nächste konkrete Prüfpunkt sind die angekündigten Ergebnisse für das dritte Quartal 2026. Nebius will sie am 12. November vor Börsenbeginn veröffentlichen und anschließend eine Telefonkonferenz abhalten. Entscheidend wird aus meiner Sicht sein, welche belastbaren Aussagen das Unternehmen zum Verhältnis von Finanzierung, Ausbau und Geschäftsentwicklung macht.
Die heutige Schwäche ist damit mehr als eine isolierte Kursbeobachtung. Sie verdeutlicht den Bewertungsmaßstab, an dem sich Nebius messen lassen muss: Kapital für Wachstum ist wichtig. Für die Beurteilung des Unternehmens kommt es ebenso darauf an, wie dieses Wachstum umgesetzt werden kann.
Stand heute, 05. November: Nebius Group (ex Yandex) – Kaufen, halten oder verkaufen?
Wer in Nebius Group (ex Yandex) investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 05. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.