
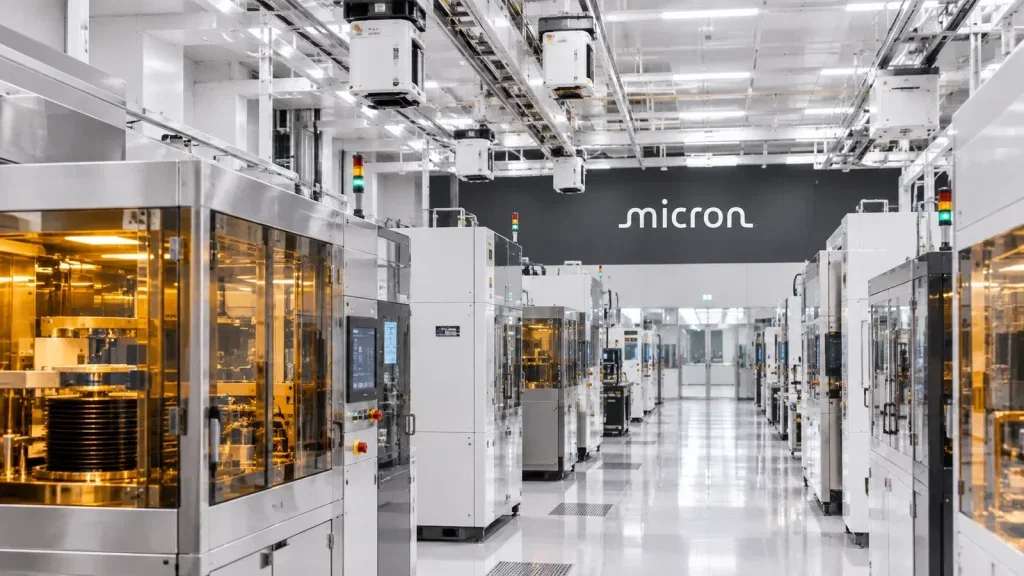

Microns Erholung im Übernachthandel gestern Abend löst das entscheidende Problem der Aktie nicht: Rekordergebnisse und langfristige Kundenbindungen treffen auf einen immer kapitalintensiveren Ausbau. Für mich liegt darin der Kern der aktuellen Bewertungsschwierigkeit. Der KI-Boom schafft Nachfrage und bessere Planbarkeit. Er nimmt Micron aber nicht das Risiko ab, heute für einen Bedarf zu investieren, der erst Jahre später bedient werden kann.
Die Gegenbewegung folgte auf einen schwachen Wochenausklang. Am Freitag betrug die Tagesveränderung -2,2%. Der anschließende Erholungsversuch ist deshalb zunächst ein Stimmungswechsel, noch kein Beleg für eine neue Einschätzung der langfristigen Ertragskraft.
Rekorde sind nicht die ganze Rechnung
An der Stärke des jüngsten Geschäfts lässt sich wenig deuteln. Im vierten Quartal des Geschäftsjahres 2026 erzielte Micron einen Umsatz von 54,23 Milliarden US-Dollar. Der bereinigte Gewinn je Aktie erreichte 33,42 US-Dollar und übertraf damit die Analystenerwartungen.
Das ist mehr als eine gewöhnliche Ergebnisverbesserung. Die starke Nachfrage nach KI-Speichern hat Microns Geschäft in eine Größenordnung gehoben, die zugleich höhere Erwartungen an die kommenden Berichte schafft. Gute Zahlen beantworten damit nicht automatisch die Frage nach einer attraktiven Bewertung.
Die Bruttomarge lag bei 87,0%. Für das erste Quartal des Geschäftsjahres 2027 stellte Micron eine Marge von ungefähr 86,25% in Aussicht.
Diese Prognose enthält eine wichtige Nuance: Micron erwartet weiterhin eine außergewöhnlich hohe Profitabilität, aber keinen weiteren Margenanstieg gegenüber dem Schlussquartal. Wer allein auf immer neue Rekorde schaut, übersieht diesen Unterschied zwischen hohem Niveau und fortgesetzter Beschleunigung.
Beim Umsatz erwartet Micron für das erste Quartal des Geschäftsjahres 2027 einen Wert von 61,5 Milliarden US-Dollar, mit einer Bandbreite von plus oder minus 1,5 Milliarden US-Dollar. Die operative Wachstumsbotschaft bleibt damit stark.
Verträge verändern den Speicherzyklus
Interessanter als der nächste Umsatzrekord erscheint mir die Frage, wie belastbar dieses Geschäft geworden ist. Micron versucht, die Nachfrage nicht nur in kurzfristige Erlöse zu übersetzen. Langfristige Vereinbarungen sollen einen Teil des künftigen Absatzes verankern und damit die Grundlage für den Kapazitätsausbau stärken.
Das Unternehmen verfügt über 26 strategische Kundenvereinbarungen bis 2030. Diese sollen dann etwa 35% des Umsatzes ausmachen.
Darin steckt ein struktureller Unterschied zu einem Geschäft, dessen Perspektive allein von kurzfristigen Bestellungen abhängt. Solche Vereinbarungen verbessern die Planbarkeit. Sie sind allerdings keine Garantie dafür, dass jede neue Fabrik später die heute erhoffte Rendite erzielt.
Für das Geschäftsjahr 2027 sind bereits über 75% der Lieferungen zugesagt. Die kurzfristige Nachfragebasis ist damit zu einem großen Teil gebunden.
Die entscheidende Anlegerfrage lautet deshalb: Wie viel langfristige Sicherheit lässt sich aus einer heute weitgehend zugesagten Produktion tatsächlich ableiten? Verträge helfen bei der Investitionsplanung. Die Wirtschaftlichkeit zusätzlicher Kapazitäten hängt dennoch auch von der Nachfrage ab, die nach deren Fertigstellung besteht.
Der Ausbau verlangt einen längeren Blick
Zusätzliche Reinraumkapazität wird ab Ende 2028 erwartet.
Zwischen Kapitalbindung und zusätzlichem Angebot liegt also Zeit. Das erklärt, weshalb die derzeitige Knappheit nicht schnell durch neue Kapazitäten verschwindet. Zugleich zwingt dieser Vorlauf das Unternehmen zu Entscheidungen, bevor die spätere Marktlage feststeht.
Genau hier liegt für mich das eigentliche Spannungsfeld der Aktie. Micron profitiert von der KI-Nachfrage und baut zugleich die Infrastruktur für deren Fortsetzung. Ein verlangsamter KI-Ausbau könnte jedoch das Verhältnis von Angebot und Nachfrage sowie die Gewinne der Speicherbranche rasch verändern.
Die langfristigen Kundenvereinbarungen sind deshalb der wichtigere Prüfstein als ein einzelner Erholungsversuch im Handel. Sie machen den Ausbau berechenbarer, aber nicht risikolos. Microns nächste Bewährungsprobe besteht darin, die heutige Nachfragebindung über den Investitionszyklus hinweg in dauerhafte Erträge zu verwandeln.
Stand heute, 02. November: Micron Technology – Kaufen, halten oder verkaufen?
Wer in Micron Technology investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 02. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.