
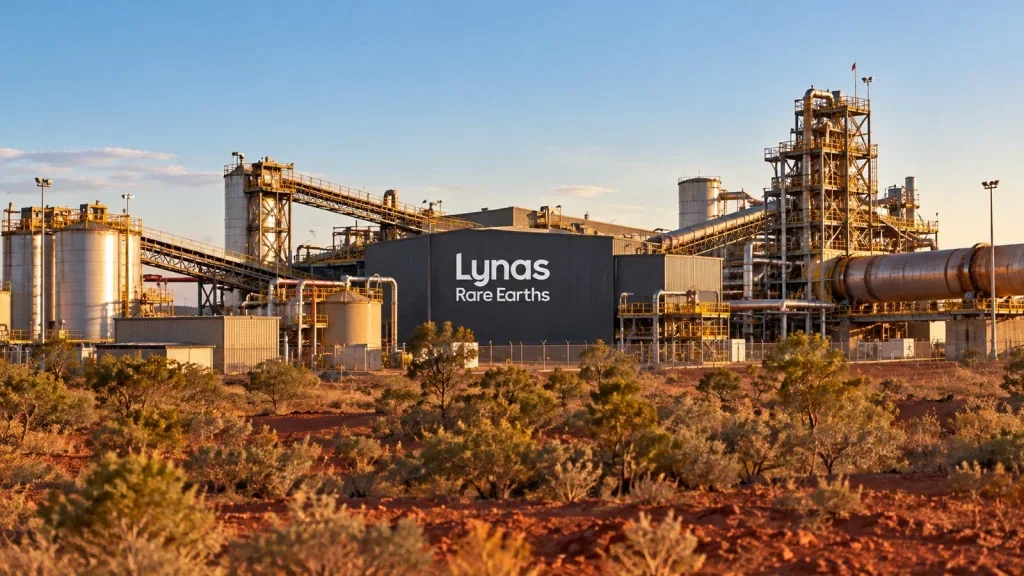

Anleger müssen Preis gegen Menge abwägen
Bei Lynas Rare Earths steht die Belastbarkeit des Umsatzes vor einem Test: Rekordverkaufspreise treffen auf angekündigte Produktionsbelastungen im Dezemberquartal. Für Anleger entscheidet sich die weitere Perspektive daran, wie weit die Preisstärke geringere Absatzmengen ausgleichen kann.
Der Rückzug aus australischen Rohstoffaktien gestern verschärft diese Abwägung, während die operativen Eckpunkte aus dem Quartalsbericht vom 29. Oktober stammen.
Lynas meldete für das erste Quartal des Geschäftsjahres 2027 einen Bruttoverkaufsumsatz von A$310,1 Millionen. Das entsprach einem Zuwachs von 55 Prozent gegenüber dem Vorjahr. Reuters berichtete allerdings, dass das Ergebnis unter einer Analystenschätzung lag. Zugleich verwies die Nachrichtenagentur auf niedrigere Verkaufsmengen.
Damit liefert der Bericht Argumente für beide Seiten. Die höheren Preise haben den Umsatz kräftig gestützt. Für eine günstigere Einschätzung der kommenden Monate müssten sie jedoch auch unter schwierigeren Produktionsbedingungen tragen. Wer auf diese Widerstandskraft setzt, gewichtet die Preisentwicklung höher; vorsichtigere Anleger werden stärker auf die tatsächlich verkaufbaren Mengen achten.
Der Umsatz hängt am Zusammenspiel von Preis und Absatz
Der durchschnittlich realisierte Verkaufspreis erreichte im Septemberquartal mit A$102,1 je Kilogramm einen Rekord. Die NdPr-Produktion belief sich auf 2.082 Tonnen. Für das Dezemberquartal kündigte Lynas Belastungen durch geplante Wartungsstillstände an den Standorten in Malaysia und Kalgoorlie an.
Die entscheidende Größe ist deshalb die Fähigkeit, trotz der angekündigten Produktionseinbußen Umsatz zu erzielen. Der Rekordpreis ist dafür ein günstiger Ausgangspunkt. Seine Bedeutung für Anleger hängt aber davon ab, welche Preise Lynas künftig realisiert und welche Mengen das Unternehmen verkauft.
Das vergangene Quartal zeigt bereits, wie stark diese Größen auseinanderlaufen können: Reuters stellte den Rekordpreisen niedrigere Verkaufsmengen gegenüber. Für die weitere Bewertung zählt daher das gemeinsame Ergebnis. Eine Fortsetzung der Preisstärke wäre besonders wertvoll, sofern der Mengenrückgang begrenzt bleibt. Bei deutlich schwächerem Absatz müsste der Preis entsprechend mehr auffangen.
Hohe Verkaufspreise könnten den Puffer liefern
Das positive Szenario setzt voraus, dass Lynas ein hohes realisiertes Preisniveau bewahrt und die Wartungsbelastungen beherrschbar bleiben. Dann könnten die Erlöse widerstandsfähiger ausfallen, als es die angekündigte Produktionsschwäche zunächst erwarten lässt. Der deutliche Umsatzanstieg im Septemberquartal liefert dafür einen Anknüpfungspunkt.
Für diese Sicht spricht die bereits nachgewiesene Wirkung höherer Preise auf den Umsatz. Anleger müssten dabei auf eine Fortsetzung dieses Zusammenhangs setzen: Die Preisqualität trägt das Geschäft, solange die verfügbaren Verkaufsmengen ausreichend bleiben.
Auch die jüngste Börsenschwäche lässt sich in diesem Szenario einordnen. Medienberichten zufolge geriet Lynas gestern zusammen mit australischen Rohstoffwerten unter Druck. Als Hintergrund wurden Gewinnmitnahmen und ein vorheriger Ausverkauf amerikanischer Technologieaktien genannt. Eine operative Stabilisierung könnte deshalb wieder stärker ins Gewicht fallen, sofern die nächsten Unternehmensangaben die Tragfähigkeit des Preisniveaus bestätigen.
Sinkende Mengen könnten den Preisvorteil aufzehren
Das negative Szenario beginnt bei der bereits angekündigten Produktionsbelastung. Fallen dadurch die verkaufbaren Mengen stärker zurück, könnte selbst ein hohes Preisniveau den Umsatz nur teilweise stützen. Zusätzlicher Druck entstünde, falls zugleich die durchschnittlich erzielten Preise nachgeben.
Die unter einer Analystenschätzung gebliebenen Erlöse zeigen, wie anspruchsvoll die Erwartungen bereits waren. Für Anleger zählt deshalb neben dem absoluten Umsatz auch dessen Verhältnis zu den Erwartungen. Ein weiteres Verfehlen könnte die Bewertung belasten, selbst wenn das Unternehmen weiterhin hohe Verkaufspreise erzielt.
Eine vorsichtigere Einschätzung spiegelte auch die Analystenaktion vom 30. Oktober wider: Medienberichten zufolge stufte Ord Minnett Lynas auf „Halten“ herab. Für die Anlageentscheidung bleibt entscheidend, ob der operative Verlauf diese Zurückhaltung rechtfertigt. Größere Mengeneinbußen würden dafür sprechen; stabile Erlöse trotz Wartung würden das Gegenargument liefern.
Das Dezemberquartal wird zum nächsten Prüfstein
Solange hohe Verkaufspreise die geringeren Mengen ausreichend abfedern, bleibt eine robuste Umsatzentwicklung plausibel. Kippt dagegen das Preisniveau bei gleichzeitig schwächerem Absatz, würde der wichtigste Puffer kleiner. Anleger stehen damit vor einer klaren Gewichtungsfrage: Vertrauen sie bereits auf die Preiskraft oder verlangen sie zunächst einen Belastbarkeitstest?
Der nächste konkrete operative Prüfstein ist das Dezemberquartal mit den angekündigten Wartungseinflüssen. Besonders aussagekräftig werden die dann gemeldeten Produktionsmengen, Verkaufsmengen und realisierten Preise sein. Zusammengenommen zeigen sie, ob Lynas die jüngste Umsatzstärke durch die Stillstände tragen kann. Daran sollte sich eine zuversichtlichere oder vorsichtigere Einschätzung orientieren.
Stand heute, 07. November: Lynas Rare Earths – Kaufen, halten oder verkaufen?
Wer in Lynas Rare Earths investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 07. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.