
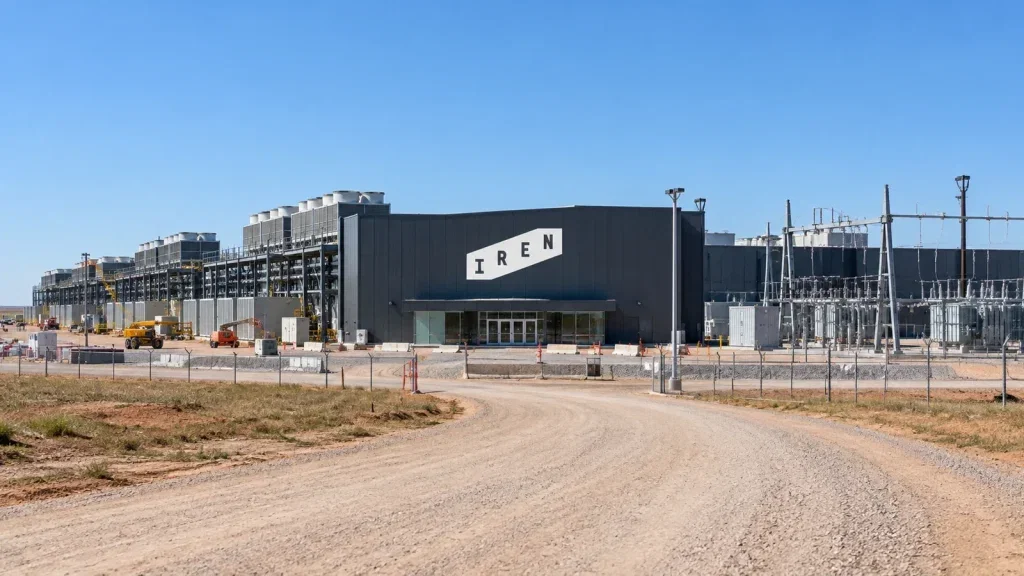

IREN schloss gestern mit -12%, begleitet von einem Bericht über Verzögerungen am Rechenzentrumsstandort Childress in Texas. Für mich liegt darin das wichtigere Warnsignal als in der bloßen Kursbewegung: Bei der Bewertung zählt nicht nur, ob sich KI-Infrastruktur finanzieren lässt. Entscheidend ist ebenso, ob die zugesagte Kapazität rechtzeitig bereitsteht. Der Bericht rückt genau dieses Ausführungsrisiko in den Vordergrund.
Childress macht das Risiko greifbar
Medienberichten zufolge hingen Microsofts niedriger als geplant ausgefallene Rechenzentrumsausgaben teilweise mit Verzögerungen bei IREN in Childress zusammen. Microsoft-Finanzchefin Amy Hood erklärte, erwartete Kapazitätslieferungen von Drittanbietern hätten sich verzögert.
Diese Aussagen sollte man sauber auseinanderhalten. Die konkrete Verbindung zu IREN stammt aus dem Medienbericht. Hoods Erklärung benennt dagegen allgemein verspätete Lieferungen externer Kapazitäten. Das ist keine gleichlautende Bestätigung sämtlicher Aussagen über Childress.
Trotz dieser Einschränkung halte ich den Bericht für anlegerrelevant. Eine gesicherte Finanzierung beantwortet eine andere Frage als eine pünktliche Bereitstellung. Wer beides gleichsetzt, unterschätzt das operative Risiko. Für IREN spricht deshalb derzeit wenig dafür, Fortschritte bei der Kapitalbeschaffung allein als ausreichenden Beleg für einen reibungslosen Ausbau zu werten.
Bernstein bleibt positiv, senkt aber den Maßstab
Bernstein senkte gestern das Kursziel von 100 $ auf 55 $ und behielt die Einstufung „Outperform“ bei. Als Gründe nannte das Analysehaus schwierigere Finanzierungsbedingungen sowie Unsicherheit über die Entwicklung texanischer Rechenzentren nach der Gouverneurswahl.
Die beibehaltene positive Einstufung ist ein Gegengewicht zur Skepsis. Sie macht die Zielsenkung aber nicht nebensächlich. Meine Lesart: Bernstein hält an einer grundsätzlich günstigen Einschätzung fest, bewertet die Risiken jedoch deutlich strenger. Das spricht gegen die Interpretation, der jüngste Druck sei ausschließlich eine Frage schlechter Börsenstimmung.
Vor gut einer Woche schlossen IREN und Wingspire Equipment Finance eine Ausrüstungsfinanzierung über 363 Millionen $ für hochverdichtete KI-Rechenanlagen ab. Dieser Abschluss ist ein konkreter Finanzierungserfolg.
Er entkräftet allerdings nicht automatisch die Zweifel am Zeitplan. Kapitalverfügbarkeit und Umsetzung gehören zusammen, bleiben aber unterschiedliche Prüfsteine. Gerade diese Trennung sollte bei der Einordnung von IREN im Mittelpunkt stehen.
Die Umsetzung muss überzeugen
Für heute hat IREN die Veröffentlichung der Ergebnisse für das am 30. September 2026 beendete Quartal samt Telefonkonferenz angekündigt. Aus meiner Sicht verdienen mögliche Aussagen zur Bereitstellung der Kapazitäten besondere Aufmerksamkeit.
Unterm Strich wiegt der gemeldete Lieferverzug für mich schwerer als ein isolierter Blick auf Kursziele oder Finanzierungsabschlüsse. Die positive Analysteneinstufung und die abgeschlossene Finanzierung liefern Gegenargumente zur Skepsis. Überzeugender würde das Bild jedoch erst, wenn auch die operative Umsetzung diese Zuversicht trägt. Genau daran sollte sich die weitere Bewertung messen lassen.
Stand heute, 05. November: IREN Ltd. (ex Iris Energy) – Kaufen, halten oder verkaufen?
Wer in IREN Ltd. (ex Iris Energy) investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 05. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.