
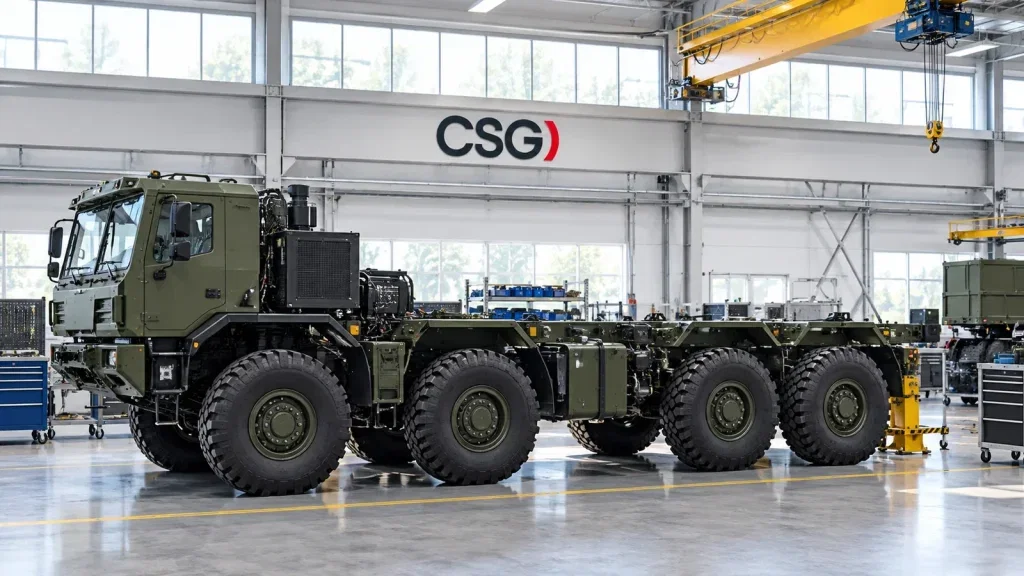

Verschobene Lieferungen machen das Schlussquartal entscheidend
Bei CSG steht für Anleger die Verlässlichkeit des Jahresendgeschäfts im Mittelpunkt: Gelingt es, verschobene Lieferungen umzusetzen, könnte das die bestätigte Umsatzprognose stützen. Nach den Analystenabstufungen vom 12. November reicht der hohe Auftragsbestand allein als Argument für eine Erholung nicht aus. Entscheidend ist, wie viel davon tatsächlich zu Umsatz wird und welche operative Marge dabei übrig bleibt.
Die Ausgangslage ist widersprüchlich. CSG meldete für das dritte Quartal 2026 einen Umsatz von 1,5 Milliarden Euro. Im entsprechenden Vorjahresquartal waren es 1,7 Milliarden Euro gewesen.
Das Unternehmen verwies dabei auf Lieferungen, die sich ins Schlussquartal verschieben. Für Anleger macht diese Erklärung einen wichtigen Unterschied: Eine zeitliche Verlagerung wäre anders zu bewerten als ausbleibendes Geschäft. Sie verlegt den Nachweis aber lediglich nach hinten. Die entscheidende Anlegerfrage lautet deshalb, ob CSG die angekündigte Umsatzentwicklung noch durch die tatsächliche Auslieferung unterlegen kann.
Die bestätigte Umsatzspanne braucht operative Belege
CSG hielt in der vergangenen Woche an seiner Umsatzprognose für 2026 von 7,4 bis 7,6 Milliarden Euro fest. Diese Spanne ist der zentrale Prüfmaßstab für das Jahresendgeschäft.
Die Prognose verbindet die bisherige Geschäftsentwicklung mit den erwarteten Lieferungen. Ihre Bestätigung bedeutet allerdings noch nicht, dass die Umsetzung gesichert ist. Wer auf eine Stabilisierung setzt, vertraut darauf, dass der schwächere Quartalsumsatz zumindest teilweise aus dem zeitlichen Ablauf resultiert und nicht auf eine dauerhaft niedrigere Geschäftsdynamik hindeutet.
Der Neunmonatsumsatz erreichte 2026 nach Unternehmensangaben 4,8 Milliarden Euro und lag damit um 6,1 Prozent über dem Vorjahr.
Damit stehen Wachstum über den bisherigen Jahresverlauf und ein schwächeres Einzelquartal nebeneinander. Der Jahresvergleich liefert einen Gegenpol zum jüngsten Rückgang. Für die weitere Bewertung dürfte aber stärker zählen, ob die verschobenen Lieferungen tatsächlich erfolgen. Ein wachsender Umsatz über mehrere Monate beantwortet diese Frage noch nicht.
Ausgelieferte Aufträge könnten Vertrauen zurückbringen
Das positive Szenario beginnt nicht mit zusätzlichen Großaufträgen, sondern mit der Umsetzung des vorhandenen Geschäfts. Sollte CSG die verschobenen Lieferungen abarbeiten und die Umsatzprognose erreichen, würde das die Erklärung für das schwächere Quartal stützen. Anleger hätten dann einen konkreten Beleg dafür, dass der Lieferzeitpunkt einen wesentlichen Unterschied gemacht hat.
Rückhalt bietet der gemeldete Rekordauftragsbestand von 18 Milliarden Euro. Hinzu kommt eine mögliche zusätzliche Geschäftsperspektive: Am 6. November teilte CSG mit, dass MSM North America als qualifizierter Auftragnehmer für ein Modernisierungsprogramm von Munitionsfabriken der U.S. Army ausgewählt wurde.
Diese Qualifikation berechtigt die Tochtergesellschaft, sich um Projekte zu bewerben. Sie ist noch kein erteilter Auftrag und sollte daher nicht wie bereits gesicherter Umsatz bewertet werden. Im günstigen Szenario kämen erfolgreiche Bewerbungen später zur Umsetzung des bestehenden Auftragsbestands hinzu. Für die unmittelbar anstehende Bewährungsprobe bleiben jedoch die Lieferungen im Schlussquartal ausschlaggebend.
Mehr Umsatz garantiert keine Erholung der Profitabilität
Das ernsthafte Gegenargument liegt in der Ertragsqualität. CSG senkte in der vergangenen Woche die erwartete operative EBIT-Marge von zuvor 24–25 Prozent auf rund 21 Prozent.
Als Gründe nannte das Unternehmen niedrigere Preise für Munition mit Standardreichweite und einen höheren Umsatzanteil des margenschwächeren Bereichs Land Systems. Damit wäre selbst eine erfolgreiche Auslieferung nicht automatisch mit einer entsprechend starken Ergebnisentwicklung verbunden. Anleger müssen zwischen der zeitlichen Verschiebung von Umsatz und dem Druck auf die Profitabilität unterscheiden.
Medienberichten zufolge stuften am 12. November mehrere Analysehäuser CSG ab. J.P. Morgan wechselte von „Overweight“ auf „Neutral“ und senkte das Kursziel auf 12 Euro. Oddo BHF ging von „Outperform“ auf „Neutral“ und nannte 14 Euro.
Die Abstufungen sind ein Warnsignal, aber kein Beleg für das Scheitern der Jahresziele. Im negativen Szenario würden sich weitere Lieferungen verzögern, während der ungünstigere Produktmix oder niedrigere Preise die Ertragskraft zusätzlich belasten.
Der nächste Prüfstein ist die Lieferumsetzung
Solange CSG die bestätigte Umsatzspanne durch entsprechende Lieferungen untermauert, bleibt eine operative Stabilisierung plausibel. Für eine überzeugende Neubewertung müsste allerdings auch die Profitabilität innerhalb der abgesenkten Erwartungen Bestand haben. Umsatz allein wäre dafür ein unvollständiger Erfolgsmaßstab.
Kippt dagegen die Annahme einer bloßen Lieferverlagerung, würde auch die Aussagekraft des hohen Auftragsbestands für das unmittelbar bevorstehende Geschäftsjahresende schwächer.
Der nächste konkrete operative Katalysator ist deshalb die Umsetzung der ins vierte Quartal verschobenen Lieferungen. Sie entscheidet darüber, ob CSG seine bestätigte Umsatzperspektive mit tatsächlichem Geschäft unterlegen kann. Die mögliche Teilnahme an weiteren US-Projekten bleibt demgegenüber eine ergänzende Chance, nicht die Antwort auf die kurzfristige Bewährungsprobe.
Stand heute, 18. November: CSG Czechoslovak Group – Kaufen, halten oder verkaufen?
Wer in CSG Czechoslovak Group investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 18. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.