
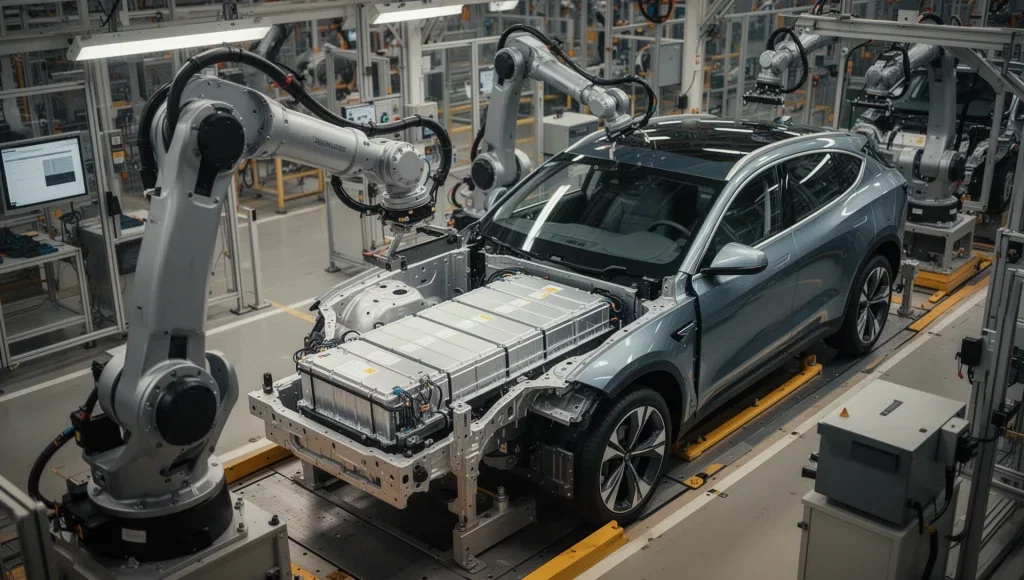

CATL hat gestern eine langfristige strategische Kooperation mit Seres vereinbart. Im Mittelpunkt stehen zusätzliche Batteriekapazitäten für die Marke Aito sowie die Zusammenarbeit bei Ladediensten und auf Auslandsmärkten. Damit setzt CATL auf einen Ausbau der Partnerschaft. Die Vereinbarung umfasst sowohl die geplante Produktionserweiterung als auch gemeinsame Aktivitäten jenseits der Batteriefertigung.
Zusätzliche Kapazität für Aito geplant
Medienberichten zufolge planen die Unternehmen für die zweite Phase ihres Werks-im-Werk-Projekts eine jährliche Kapazität von 10–12 GWh. Diese Größenordnung beschreibt den vorgesehenen Ausbau, nicht eine bereits verfügbare Produktionsleistung.
Für Anleger liegt die Bedeutung der Vereinbarung in ihrem breiten Ansatz: CATL und Seres wollen nicht nur die Batterieversorgung für Aito erweitern. Auch Ladedienste und Auslandsmärkte gehören zur langfristigen Zusammenarbeit. Damit reicht die Kooperation über das gemeinsame Kapazitätsprojekt hinaus. Aus der Planung lässt sich allerdings noch kein bereits realisierter Umsatzbeitrag ableiten.
Die Aktie legte am Freitag um 2,3% zu. Diese Bewegung ging der am Samstag gemeldeten Vereinbarung voraus; sie lässt sich deshalb nicht ohne Weiteres als Reaktion auf diese Nachricht einordnen.
Rückkauf und Finanzierung als Begleitmaßnahmen
Parallel zur geplanten Expansion setzt CATL Kapital für eigene Aktien ein. Aus einer Pflichtmitteilung geht hervor, dass das Unternehmen am Donnerstag 697.833 A-Aktien für rund RMB 200 Millionen zurückkaufte. Die erworbenen Aktien sollen eingezogen werden.
Der Rückkauf und die Kooperation mit Seres verfolgen unterschiedliche Zwecke. Während die Vereinbarung auf zusätzliche Kapazität und gemeinsame Geschäftsfelder zielt, betrifft der Rückkauf die Kapitalstruktur.
Hinzu kommt ein Finanzierungsvorhaben für das spanische Batteriefabrik-Gemeinschaftsunternehmen. Am 30. September kündigte CATL an, dass eine hundertprozentige Tochtergesellschaft der kontrollierten Tochter Contemporary Star Energy ein Gesellschafterdarlehen über 50 Millionen Euro gewähren soll. Der Vorschlag benötigt die Zustimmung der Aktionäre.
Niedrigere Kursziele trotz positiver Empfehlungen
Bei den H-Aktien haben Analysten ihre Erwartungen zurückgenommen. Medienberichten zufolge senkte ein Analysehaus am Freitag sein Kursziel von HK$770 auf HK$670 und behielt die Empfehlung „Outperform“ bei.
Die Kombination zeigt eine vorsichtigere Bewertung, aber keine grundsätzlich negative Empfehlung. Die niedrigeren Zielmarken setzen damit einen Gegenakzent zu den Expansionsplänen.
Eine weitere Einschätzung vom Donnerstag reduzierte das Kursziel von HK$888 auf HK$765 bei unveränderter Kaufempfehlung. Für Anleger stehen somit langfristige Wachstumspläne und zurückgenommene Bewertungsziele nebeneinander. Die neue Seres-Vereinbarung konkretisiert den geplanten Kapazitätsausbau; einen bereits erreichten Ergebnisbeitrag belegt sie nicht.
Contemporary Amperex-Aktie: Kaufen oder verkaufen?! Neue Contemporary Amperex-Analyse vom 11. Oktober liefert die Antwort:
Die neusten Contemporary Amperex-Zahlen sprechen eine klare Sprache: Dringender Handlungsbedarf für Contemporary Amperex-Aktionäre. Lohnt sich ein Einstieg oder sollten Sie lieber verkaufen? In der aktuellen Gratis-Analyse vom 11. Oktober erfahren Sie was jetzt zu tun ist.
Contemporary Amperex: Kaufen oder verkaufen? Hier weiterlesen...