
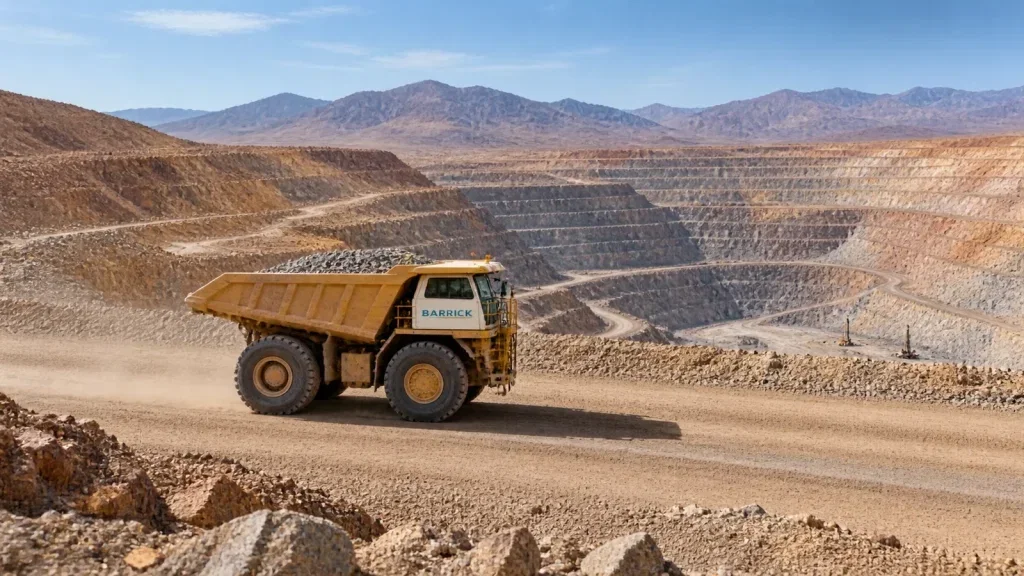

Am Donnerstag gab die Aktie von Barrick Mining im Umfeld sinkender Edelmetallpreise und höherer US-Zinserwartungen um 3,0 Prozent nach. Für mich liegt der aufschlussreiche Kontrast darin, wie schnell sich das Umfeld für Goldminenaktien ändern kann, während Barrick an seiner Produktionsprognose und seinen Beteiligungsplänen festhält.
Wer den Wert einordnen will, sollte deshalb den Goldpreis und die Entscheidungen des Unternehmens im Blick behalten. Beide erzählen gerade unterschiedliche Geschichten.
Der Zinsdruck trifft die Branche
Reuters meldete, dass Gold am Donnerstag auf den tiefsten Stand seit 14 Monaten fiel und der Ausverkauf kanadische Bergbauaktien belastete. Als Belastungsfaktoren für Gold nannte Reuters einen stärkeren US-Dollar und die Erwartung höherer US-Zinsen. Schon am Mittwoch hatte die Nachrichtenagentur berichtet, dass Signale der US-Notenbank die Zinserwartungen und die Renditen von US-Staatsanleihen steigen ließen.
Das macht die Barrick-Aktie zu einem guten Beispiel dafür, wie unterschiedlich die Fragen sind, die Anleger an den Goldmarkt und an eine Minengesellschaft stellen müssen. Beim Gold ging es diese Woche um Dollar und Zinsen. Bei Barrick geht es im operativen Geschäft darum, wie viel Gold das Unternehmen tatsächlich fördert und ob es seine Prognose einhält.
Bei der Förderung zählt die Jahresprognose
Im dritten Quartal 2026 lag die Barrick zurechenbare Goldproduktion um 2 Prozent unter dem Vorjahresniveau. Das Unternehmen verwies auf extremes Wetter in Veladero und darauf, dass es in North Mara später als vorgesehen an hochgradiges Material gelangte. Das sind konkrete Einschränkungen an den Standorten, keine Aussagen über die Nachfrage nach Gold.
Barrick hielt bei der Quartalsmeldung am 9. November dennoch an seiner Erwartung fest, im Jahr 2026 zwischen 2,90 und 3,25 Millionen Unzen Gold zu fördern. Für die Beurteilung des operativen Geschäfts ist diese Spanne der Maßstab: Das schwächere Quartal steht fest, die Jahresmenge bleibt eine Prognose.
Auch das Urteil von J.P. Morgan fiel abgestuft aus. Das Analysehaus senkte am 10. November sein Kursziel von 55 $ auf 53 $, behielt aber die Einstufung „Übergewichten“ bei. Die niedrigere Zielmarke ging also nicht mit einer Herabstufung einher.
Barrick schützt seinen Anteil an Hercules
Am Montag vereinbarte Barrick, 6.638.382 Aktien von Hercules Metals zu je 0,87 C$ zu zeichnen. Insgesamt entspricht das rund 5.775.392 C$. Mit der Zeichnung übt Barrick seine Verwässerungsschutzrechte aus. Der entscheidende Punkt ist nicht die Zahl der neuen Papiere, sondern die Quote: Barrick will seinen unverwässerten Anteil von 10,34 Prozent halten.
Beim geplanten Börsengang der Tochtergesellschaft American Barrick Gold Corporation geht es dagegen um die nordamerikanischen Goldanlagen. Die Tochter reichte für den geplanten Börsengang eine S-1-Registrierung ein.
Die Zahl der angebotenen Aktien und die Preisspanne waren bei der Ankündigung noch nicht festgelegt. Während Barrick bei Hercules also eine bestehende Beteiligungsquote sichern will, steht bei der Tochter ein möglicher Börsengang im Raum.
Gerade darin liegt für mich der Unterschied zwischen einem Blick auf den Goldpreis und einem Blick auf Barrick. Der Goldmarkt reagierte auf veränderte Zinserwartungen.
Bei Barrick lässt sich dagegen schon konkret benennen, welche Beteiligungsquote das Unternehmen schützen will und an welcher Förderprognose es festhält. Beim geplanten Börsengang ist die Einreichung ein Schritt im Verfahren, aber noch keine Grundlage, um das Angebot anhand seines Preises zu beurteilen.
Stand heute, 20. November: Barrick Mining – Kaufen, halten oder verkaufen?
Wer in Barrick Mining investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 20. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.