
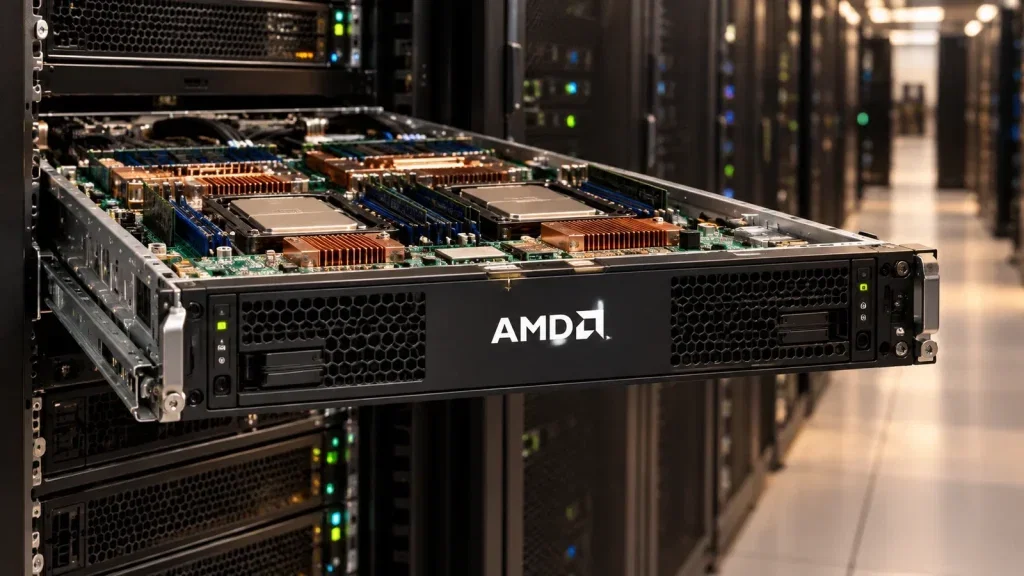

Bei AMD verdient heute nicht nur der KI-Beschleuniger Aufmerksamkeit, sondern auch der Serverprozessor. LYNX Equity Strategies hat seine Einschätzung vor dem angekündigten Ergebnisbericht ins Positive gedreht.
Das Analysehaus verweist auf starke Nachfrage nach den Venice-Server-CPUs. Für mich steckt darin die interessantere Anlegerfrage: Verbreitert künstliche Intelligenz AMDs Wachstumsbasis – oder steigen mit den Absatzchancen vor allem die Erwartungen?
Die Unterscheidung ist wichtig. Wer AMD ausschließlich als Herausforderer bei KI-Grafikprozessoren betrachtet, übersieht womöglich einen zweiten Wachstumstreiber. Wer dagegen jede zusätzliche Nachfrage schon als künftigen Gewinn verbucht, unterschätzt die Kostenfrage. Zwischen diesen beiden Lesarten liegt der Maßstab, an dem sich die optimistischen Analystenth Thesen messen lassen müssen.
KI braucht mehr als Beschleuniger
LYNX hält AMDs zuvor genannte Wachstumsprognose für Server-CPUs von 70% im Jahr 2027 möglicherweise für konservativ. Das Haus sieht weltweit starke Nachfrage nach Venice. Zusätzliche Impulse könnten von KI-Agenten kommen.
Damit verschiebt sich der Blick. Die Geschichte handelt nicht mehr allein davon, ob AMD bei KI-Beschleunigern gegen Nvidia vorankommt. Sie handelt ebenso davon, ob neue KI-Anwendungen die Nachfrage nach klassischen Serverprozessoren verstärken. Das wäre für AMD eine breitere Grundlage als eine Wachstumserzählung, die sich fast vollständig auf eine Produktkategorie konzentriert.
Bemerkenswert finde ich dabei die Richtung der Argumentation: LYNX begründet seinen Optimismus mit der Nachfrage nach einem konkreten Serverprodukt. Der mögliche Schub durch KI-Agenten kommt hinzu. Das ist analytisch belastbarer, als allein aus dem Schlagwort künstliche Intelligenz auf steigende Erlöse zu schließen. Eine Garantie für die Prognose ist es allerdings nicht.
Anleger sollten diese Ebenen auseinanderhalten. Starke Nachfrage nach Venice ist die Einschätzung des Analysehauses. Ein zusätzlicher Bedarf durch KI-Agenten bleibt eine Möglichkeit. Und eine möglicherweise vorsichtige Unternehmensprognose ist noch keine tatsächlich übertroffene Prognose. Gerade bei einer Aktie mit hohen Wachstumserwartungen sind solche Unterschiede keine sprachlichen Feinheiten.
Umsatz ist erst die halbe Rechnung
Auch Bernstein setzt auf AMD. Analyst Stacy Rasgon bewertet den Wert mit „Kaufen“ und nennt ein Kursziel von 650 US-Dollar. Einen KI-GPU-Umsatz von 43 Milliarden US-Dollar im Jahr 2027 hält das Haus für erreichbar – sofern AMD die Nachfrage bedienen kann.
Dieser Vorbehalt gehört ins Zentrum der Betrachtung. Nachfrage und realisierter Umsatz sind nicht dasselbe. Bernstein macht seine Umsatzthese ausdrücklich von der Lieferfähigkeit abhängig. Für Anleger reicht es deshalb nicht, auf die Größe des möglichen Marktes zu schauen. Entscheidend ist ebenso, welchen Teil davon AMD tatsächlich bedienen kann.
Noch deutlicher wird die Spannung bei der Profitabilität. Bernstein erwartet für 2027 eine Bruttomarge von rund 54%. Der Wall-Street-Konsens liegt bei 55,4%. Höhere Speicher- und HBM-Kosten könnten nach Einschätzung des Hauses die Profitabilität belasten.
Hier liegt für mich der eigentliche Prüfstein der KI-Erzählung. Selbst ein optimistisches Analysehaus kann beim Umsatz zuversichtlich und bei der Marge vorsichtiger sein. Beides widerspricht sich nicht. Es beschreibt vielmehr ein Geschäft, dessen Absatzchancen wachsen können, während steigende Komponentenkosten einen Teil des wirtschaftlichen Nutzens beanspruchen.
Zwei Wachstumstreiber, ein gemeinsamer Maßstab
Für AMD ergibt sich daraus eine anspruchsvollere Investmentthese als das einfache Bild vom nächsten großen KI-Gewinner. Serverprozessoren könnten neben Beschleunigern stärker zum Wachstum beitragen. Gleichzeitig verlangt die Umsetzung mehr als Nachfrage: Lieferfähigkeit und Kostenentwicklung entscheiden mit darüber, was wirtschaftlich davon übrig bleibt.
Ich würde AMD deshalb weder auf das Duell mit Nvidia reduzieren noch die mögliche CPU-Dynamik isoliert feiern. Die interessantere Frage lautet, ob sich die beiden Wachstumstreiber in belastbare Profitabilität übersetzen lassen. LYNX liefert Argumente für eine breitere Nachfragebasis. Bernstein zeigt, warum daraus nicht automatisch die optimistischste Margenerwartung folgt.
Das ist die nüchterne Pointe: AMDs KI-Chance könnte größer sein als das Geschäft mit Beschleunigern allein. Über ihre Qualität entscheidet aber nicht nur, wie viel das Unternehmen verkauft, sondern auch, zu welchen Kosten es dieses Wachstum liefert.
Stand heute, 03. November: Advanced Micro Devices – Kaufen, halten oder verkaufen?
Wer in Advanced Micro Devices investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 03. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.