
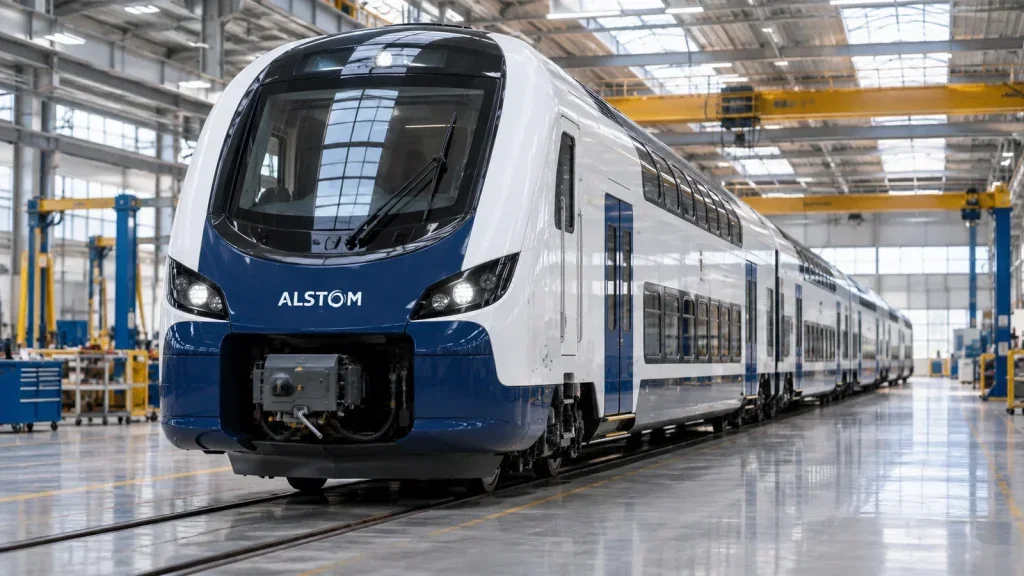

Ein voller Auftragsbestand ist noch kein gutes Geschäft. Alstoms erneute Prognosesenkung von gestern macht diesen Unterschied schmerzhaft sichtbar: Technische Probleme bei Coradia Max verzögern Zulassungen und Zahlungen, während Zusatzkosten die Erträge belasten.
Für mich liegt darin der Kern dieser Krise. Nicht fehlende Nachfrage ist das zentrale Problem, sondern die Fähigkeit, bestellte Züge verlässlich in profitable Auslieferungen zu verwandeln.
Der französische Zugbauer erwartet für das Geschäftsjahr 2026/27 nur noch eine bereinigte EBIT-Marge von rund 1% statt 6,5%. Das ist keine kleine Korrektur an einer ansonsten unveränderten Planung. Die neue Prognose stellt die wirtschaftliche Umsetzung wichtiger Aufträge grundsätzlich infrage.
Wenn Nachfrage nicht mehr beruhigt
Die Börse reagierte gestern mit einem Tagesverlust von -27%. Der Abschlag passt zur Tragweite der Warnung: Anleger müssen nicht allein niedrigere Gewinne einpreisen, sondern auch einen erheblichen Mittelabfluss und zusätzlichen Finanzierungsbedarf beurteilen.
Bemerkenswert ist dabei der Gegensatz zum Vertrieb. Alstom meldete für das erste Halbjahr 2026/27 vorläufig einen Umsatz von 9,3 Mrd. € und damit ein Wachstum von 3%. Der Auftragseingang legte ebenfalls zu.
Diese Entwicklung wäre unter anderen Umständen ein beruhigendes Signal. Hier reicht sie nicht. Denn zusätzliche Bestellungen lösen die Probleme bereits laufender Projekte nicht automatisch. Entscheidend ist, zu welchen Kosten Alstom seine Verpflichtungen erfüllen kann und wann daraus tatsächlich Zahlungen werden.
Les Echos beziffert das Volumen der deutschen Coradia-Max-Aufträge auf rund 5 Mrd. € für 296 Züge. Betroffen sind sechs Kunden. Damit geht es nicht um einen isolierten Liefertermin, sondern um ein beträchtliches Bündel industrieller Verpflichtungen.
Genau hier wird Alstom zum Beispiel für ein strukturelles Spannungsfeld im Projektgeschäft: Ein großer Auftragsbestand beschreibt zunächst zugesagte Arbeit. Über deren wirtschaftlichen Wert entscheiden erst Ausführung, Kosten und Zahlungsfluss. Wer nur auf die Nachfrage schaut, übersieht möglicherweise die teuerste Seite des Geschäfts.
Die Werkhalle entscheidet über den Zahlungsfluss
Alstom rechnet inzwischen mit einem freien Mittelabfluss von rund 1,5 Mrd. € im laufenden Geschäftsjahr. Zuvor hatte das Unternehmen einen positiven freien Cashflow erwartet. Die Produktionspause bei Coradia Max und technische Schwierigkeiten in Deutschland verzögern auch Meilensteinzahlungen.
Damit verstärken sich die Belastungen gegenseitig. Nacharbeiten kosten Geld, während erwartete Zahlungseingänge später kommen. Ein voller Auftragsbestand kann diese Lücke nicht schließen, solange die dafür notwendigen Projektfortschritte ausbleiben.
Auch das Produktionsziel fällt deutlich: Statt 4.400–4.500 Fahrzeugen plant Alstom nun rund 4.000. Die gesenkte Stückzahl macht sichtbar, dass sich die Schwierigkeiten nicht auf eine buchhalterische Neubewertung beschränken.
Für Anleger ist deshalb die Verbindung zwischen Werkhalle und Bilanz wichtiger als eine isolierte Umsatzbetrachtung. Höhere Erlöse können mit einer angespannten Finanzierungslage zusammenfallen. Bei Alstom ist genau diese Kombination das Warnsignal. Die entscheidende Frage lautet nicht, ob genügend Arbeit vorhanden ist, sondern ob ihre Erledigung wieder Geld einbringt.
Finanzierung verschafft Zeit, keine Lösung
Die Nettoverschuldung stieg von 0,4 Mrd. € Ende März auf 1,1 Mrd. € Ende September. Alstom prüft deshalb Vermögensverkäufe und weitere Möglichkeiten zum Schuldenabbau.
Solche Maßnahmen können die finanzielle Belastung begrenzen. Sie ersetzen aber keine funktionierenden Produktions- und Zulassungsabläufe. Ein Verkaufserlös repariert keinen Zug und beschleunigt für sich genommen auch keine technische Freigabe. Finanzierung und industrielle Sanierung müssen deshalb getrennt beurteilt werden.
Alstom strebt einen Schuldenabbau von rund 2 Mrd. € bis September 2027 an. Konkrete Vermögensverkäufe wurden bislang nicht genannt. Die vollständigen Halbjahreszahlen sollen am 17. November folgen.
Dieser Termin wird damit mehr als eine nachträgliche Bestätigung der Gewinnwarnung. Wichtig werden belastbare Erläuterungen dazu, wie Alstom Kosten, Projektfortschritte und Zahlungszuflüsse wieder zusammenführen will.
Mein Maßstab wäre dabei nicht die Größe des nächsten Auftrags. Entscheidend ist, ob aus vorhandenen Verpflichtungen wieder tragfähige Erträge und verlässliche Mittelzuflüsse entstehen. Erst dann verliert der Auftragsberg seinen trügerischen Charakter.
Stand heute, 07. November: Alstom – Kaufen, halten oder verkaufen?
Wer in Alstom investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 07. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.