
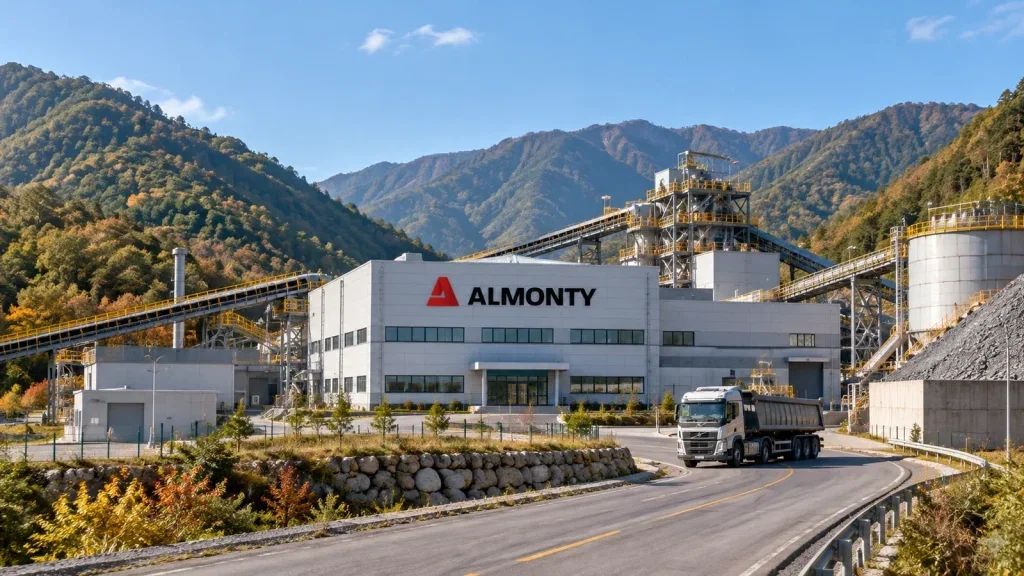

Almonty muss aus dem Produktionsstart in Sangdong einen belastbaren Betriebsfortschritt machen. Das ist für mich der entscheidende Maßstab für die Aktie – nicht die Symbolkraft einer ersten Lieferung.
Der Übergang zur kommerziellen Produktion spricht für Fortschritte. Er rechtfertigt aber noch nicht, die Erwartungen an den weiteren Ausbau als bereits erfüllt zu betrachten. Anleger sollten zwischen erreichtem Meilenstein und künftigem Potenzial unterscheiden.
Der Hochlauf ist die eigentliche Bewährungsprobe
Beim Investorentag am 19. Oktober bezeichnete Almonty Sangdong als kommerziell in Betrieb. Zugleich erklärte das Unternehmen, dass die zweite Ausbauphase vorankomme. Bereits am 7. Oktober hatte CEO Lewis Black die Mine als produzierend und im Hochlauf beschrieben. Beide Aussagen gehören zusammen: Der Betrieb hat begonnen, während die Entwicklung des Standorts weitergeht.
Für mich ist diese Unterscheidung wichtiger als die Frage, welches Etikett der Produktionsstart trägt. Ein kommerziell betriebener Standort und ein abgeschlossener Hochlauf sind nicht dasselbe. Deshalb sollte sich die Bewertung nicht allein daran orientieren, dass Sangdong die Schwelle zur Produktion überschritten hat. Entscheidend wird vielmehr sein, wie überzeugend Almonty den weiteren Fortschritt belegt.
Vor gut einer Woche berichtete Black, dass ein Container mit Wolfram Sangdong für einen Kunden verlassen habe. Es war die erste Lieferung der Mine seit mehr als 30 Jahren. Das unterstreicht die Bedeutung des Neustarts. Als Beleg dafür, dass sämtliche operativen Erwartungen erfüllt sind, würde ich diesen Schritt allerdings nicht werten.
Mehr Vorhaben bedeuten mehr Bewährungsfelder
Almonty verwies beim Investorentag außerdem auf zusätzliche kurzfristig ausgerichtete Angebotsprogramme bei Los Santos und in Ruanda. Zusammen mit der zweiten Ausbauphase von Sangdong ergibt sich daraus ein breiteres operatives Programm.
Das lässt sich positiv lesen: Almonty richtet den Blick nicht ausschließlich auf einen einzelnen Produktionsmeilenstein. Für mich folgt daraus jedoch auch ein anspruchsvollerer Bewertungsmaßstab. Mehr Vorhaben sind zunächst mehr Möglichkeiten, nicht automatisch mehr nachgewiesener Erfolg. Die Fortschritte der einzelnen Programme sollten deshalb getrennt betrachtet werden.
Auch das Marktumfeld verlangt Differenzierung. Black beschrieb den Wolframmarkt am 7. Oktober trotz eines jüngsten Rückgangs der APT-Preise als angespannt. Ein enger Markt und rückläufige Preise schließen sich demnach nicht aus. Aus der Knappheit allein lässt sich deshalb keine geradlinige Erfolgsgeschichte für die Aktie ableiten.
Zuversicht braucht einen realistischen Maßstab
Laut Reuters senkte B.-Riley-Securities-Analyst Nick Giles vor rund zwei Wochen das Kursziel von 25 $ auf 20 $. Seine Kaufempfehlung behielt er bei. Für mich passt diese Kombination zur entscheidenden Spannung: Die positive Einschätzung bestand fort, der Bewertungsanspruch fiel aber niedriger aus.
Die Tagesveränderung von -5,1% am Freitag liefert für sich genommen keine Erklärung dafür, wie der Markt die einzelnen Fortschritte gewichtet. Ich würde daraus weder ein Urteil über Sangdong noch eine Widerlegung der operativen Entwicklung ableiten.
Unterm Strich verdient Almontys Produktionsfortschritt Anerkennung, aber keinen Vertrauensvorschuss für sämtliche Ausbaupläne. Die überzeugendere Anlagethese entsteht durch belegten Betriebsfortschritt – nicht durch die wiederholte Würdigung des Produktionsstarts.
Stand heute, 02. November: Almonty Industries – Kaufen, halten oder verkaufen?
Wer in Almonty Industries investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 02. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.