
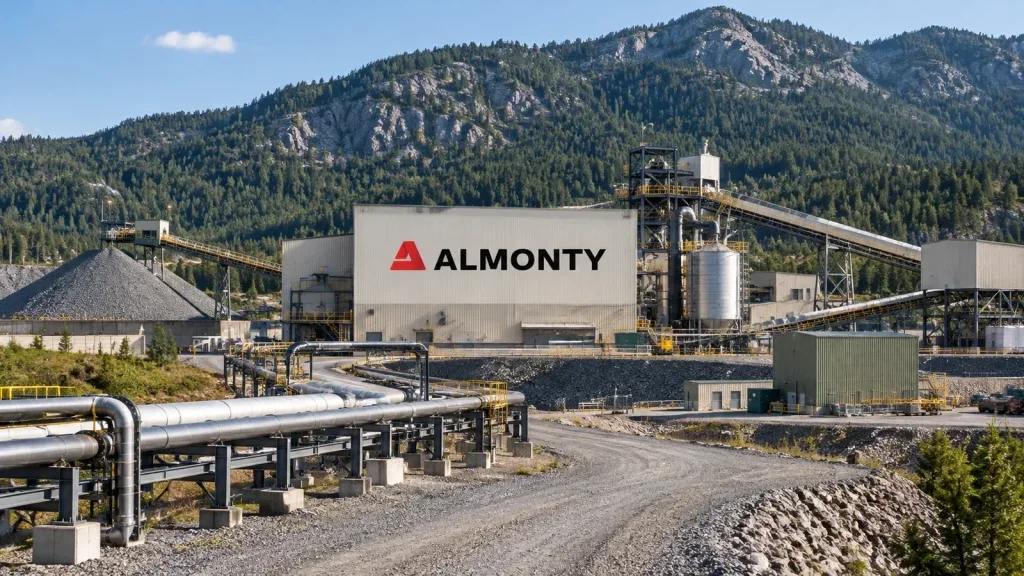

Für Almonty rückt die Verlässlichkeit des Minenbetriebs in den Mittelpunkt der Bewertung. Sphene Capital nennt in seiner gestrigen Analyse stabile Ausbeuten und Betriebskosten als entscheidende Meilensteine beim Hochlauf von Sangdong. Die Einordnung für Anleger: Nicht allein der Produktionsstart zählt, sondern der Nachweis, dass daraus ein belastbares Geschäft entsteht.
Vom Hochlauf zum Ertragsnachweis
Sphene verweist auf die verbesserte operative Profitabilität bei Panasqueira und die durch Sangdong gestärkte strategische Position. Damit stehen unterschiedliche Aufgaben nebeneinander: Fortschritte im bestehenden Betrieb müssen sich festigen, während Sangdong seine wirtschaftliche Leistungsfähigkeit erst noch nachweisen muss.
Seit Anfang November arbeitet Sangdong im Drei-Schicht-Betrieb mit 23 Stunden täglich. Vor dem geplanten durchgehenden Betrieb steht noch eine Anpassung der Wasseraufbereitungsanlage aus. Der technische Hochlauf ist damit noch nicht vollständig abgeschlossen.
Für Anleger trennt das zwei Etappen: Eine laufende Anlage schafft die Voraussetzung für Produktion. Ob daraus dauerhaft attraktive Ergebnisse entstehen, hängt auch von stabilen Ausbeuten und kontrollierten Kosten ab. Genau diese Punkte führt Sphene als nächste Prüfsteine an.
B. Riley erwartet erste Sangdong-Umsätze im ersten Quartal 2027. Erste belastbare Hinweise auf das Ertragspotenzial sieht das Analysehaus erst im zweiten Quartal 2027. Diese zeitliche Staffelung ist eine Prognose und noch kein bestätigter Geschäftsverlauf.
Abnahmeverträge ersetzen keinen Betriebsnachweis
Die Absatzseite ist bereits weitgehend vertraglich abgesichert. Langfristige Vereinbarungen mit GTP umfassen 90 Prozent der Produktion aus Sangdong Phase I. Das gibt dem Hochlauf einen vertraglichen Rahmen.
Die Bindung der Produktion beantwortet allerdings eine andere Frage als die nach ihrer Wirtschaftlichkeit. Abnahmevereinbarungen sind kein Beleg dafür, dass eine Mine bereits stabile Ausbeuten und Kosten erreicht. Für die Bewertung bleiben deshalb sowohl die operative Zuverlässigkeit als auch der Zeitpunkt der Umsatzrealisierung wichtig.
B. Riley rechnet wegen der Versandzeitpunkte nur mit einem geringen Sangdong-Beitrag im Schlussquartal 2026. Der Übergang vom Minenbetrieb zum Ergebnisbeitrag dürfte nach dieser Einschätzung also schrittweise erfolgen.
Weitere Projekte bleiben an Bedingungen geknüpft
Über den unmittelbaren Sangdong-Hochlauf hinaus nennt Sphene zusätzliche Meilensteine: Fortschritte bei der zweiten Ausbaustufe sowie zusätzliche Wolframproduktion aus Los Santos und Ruanda. Hinzu kommt die Bestätigung einer erwarteten Senkung portugiesischer Lizenzgebühren. Diese Entlastung ist damit noch keine gesicherte Tatsache.
Die Perspektive reicht folglich über den nächsten Ergebnisbericht hinaus. Zugleich handelt es sich um mehrere Entwicklungsschritte, deren Umsetzung und wirtschaftlicher Nutzen jeweils gesondert zu beurteilen sind.
Sphene bestätigte gestern seine Kaufempfehlung. Als Kontext dieser langfristigen Einschätzung senkte das Haus sein Kursziel mit einem Horizont von 36 Monaten von 26,40 auf 22,40 US-Dollar.
Die positive Grundhaltung bleibt somit an operative Fortschritte gebunden. Für Almonty ist der entscheidende nächste Nachweis nicht ein weiterer Produktionsmeilenstein allein, sondern ein verlässlich arbeitender Betrieb mit nachvollziehbarer Ertragskraft.
Stand heute, 17. November: Almonty Industries – Kaufen, halten oder verkaufen?
Wer in Almonty Industries investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 17. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.