
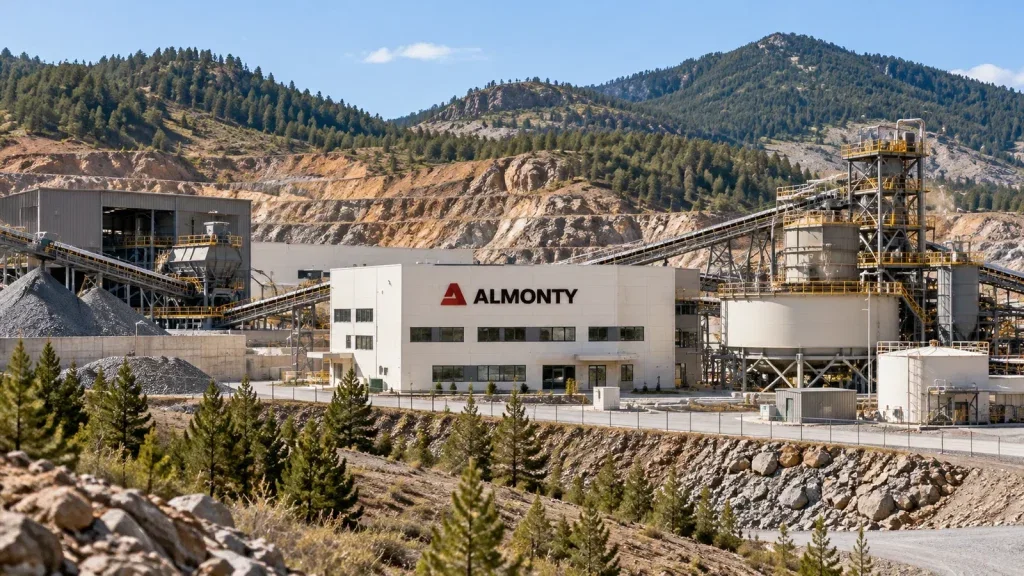

Niedrigere Gewinnschätzungen setzen den Maßstab
Am Freitag fiel die Almonty-Aktie um 16 Prozent. Diamond Equity Research hatte am 17. November seine Gewinnschätzungen für Almonty gesenkt. Für Anleger stellt sich damit die Frage, ob die Mine Sangdong ihre Produktion schnell genug steigern kann, um auch die niedrigeren Erwartungen zu erfüllen.
Der erste Wolfram-Ausstoß und die bereits vertraglich gebundene Produktion sprechen für das Projekt. Entscheidend ist, wie viel Almonty im Hochlauf tatsächlich liefern kann.
Diamond Equity Research senkte in seiner von Almonty finanzierten Analyse den illustrativen Wert je Aktie auf 18,40 US$. Das Analysehaus setzte niedrigere Wolframpreise an und unterstellte einen langsameren Produktionshochlauf sowie einen langsameren Zeitplan für Phase II. Die Bewertung hängt damit nicht allein davon ab, wie sich der Wolframpreis entwickelt. Sie hängt auch davon ab, wann Almonty die erwarteten Mengen erreicht.
In Sangdong zählt die tatsächlich erreichte Fördermenge
Almonty meldete im Bericht zum dritten Quartal 2026, dass Sangdong erstmals seit 33 Jahren wieder Wolfram produziert hatte. Das Unternehmen konzentrierte sich nach eigenen Angaben darauf, die Anlage hochzufahren. Für die Beurteilung des Projekts ist der erste Ausstoß deshalb ein Ausgangspunkt. Die aussagekräftigere Kennzahl wäre die tatsächlich erreichte Produktionsmenge und deren Entwicklung über mehrere Berichtsperioden.
Im dritten Quartal 2026 erzielte Almonty einen Umsatz von 41,889 Millionen C$ und ein bereinigtes Ergebnis vor Zinsen, Steuern und Abschreibungen von 14,586 Millionen C$. Das sind Werte für das gesamte Unternehmen. Für die Einschätzung des Hochlaufs kommt es daher darauf an, ob Almonty Fortschritte in Sangdong anhand der Produktionsmengen sichtbar machen kann.
Gebundene Mengen können den Hochlauf stützen
Nach Angaben von Almonty waren bereits mehr als 90 Prozent der Phase-I-Produktion vertraglich gebunden. Wenn die Anlage ihren Ausstoß steigert, muss das Unternehmen für einen großen Teil der vorgesehenen Produktion nicht erst Abnehmer finden. In diesem Szenario würde die für Sangdong entscheidende Unsicherheit kleiner: Almonty könnte zeigen, dass aus vertraglich gebundenen Mengen auch tatsächliche Lieferungen werden.
Ein weiterer Absatzbaustein liegt in Spanien. Für Wolframtrioxid aus den Aufbereitungsrückständen von Los Santos meldete Almonty einen mehrjährigen Liefervertrag mit Abnahme- oder Zahlungsverpflichtung.
Die vereinbarte Mindestmenge beträgt rund 1.720 Tonnen enthaltenes Wolframtrioxid. Der Vertrag betrifft andere Mengen als die aus Sangdong. Er kann die Absatzbasis verbreitern, ohne dass Anleger ihn als Nachweis für den Hochlauf in Südkorea werten müssen.
Verzögerungen würden die Gewinnannahmen belasten
Wie stark die Erwartungen bereits gesunken sind, zeigt die Schätzung für das vierte Quartal 2026: Diamond Equity Research setzte den erwarteten Gewinn je Aktie auf 0,04 US$ nach zuvor 0,14 US$ herab. Die Kürzung beschränkt sich nicht auf das Schlussquartal.
Auch für das Geschäftsjahr 2027 reduzierte das Analysehaus seine Gewinnschätzung je Aktie, von 1,04 US$ auf 0,67 US$. Sollte der Hochlauf selbst hinter den vorsichtigeren Annahmen zurückbleiben, wären die bereits gebundenen Mengen kein Ausgleich für fehlenden Ausstoß. Niedrigere Wolframpreise wären nach der Logik der Analyse eine zusätzliche Belastung für die Bewertung.
Daneben besteht ein vom Betrieb getrennter Rechtsstreit. Deutsche Rohstoff bezifferte ihre Forderungen gegen Almonty in Kanada am 17. November auf rund 67 Millionen US$. Sie betreffen vor allem Umwandlungsrechte und ausstehende Darlehen. Almonty hat seinerseits Klage erhoben. Die Verfahren wurden zusammengelegt; die genannte Summe ist eine Forderung und keine feststehende Zahlung.
Neue Produktionszahlen wären der nächste Prüfstein
Solange Almonty den Ausstoß in Sangdong steigern und die vertraglich gebundenen Mengen bedienen kann, lässt sich die vorsichtigere Gewinnerwartung am operativen Fortschritt messen. Fällt der Produktionszuwachs schwächer aus als angenommen oder verschiebt sich Phase II weiter, würde das Szenario eines späteren Ergebnisbeitrags an Gewicht gewinnen. Die Vertragsdeckung bliebe dann ein Vorteil beim Absatz, aber kein Ersatz für die fehlende Menge.
Der nächste konkrete Prüfstein sind die nächsten Angaben von Almonty zum Produktionshochlauf in Sangdong. Ein höherer ausgewiesener Ausstoß würde das günstigere Szenario stützen. Für die Beurteilung von Phase II käme es daneben darauf an, ob Almonty Fortschritte beim weiteren Ausbau meldet.
Stand heute, 21. November: Almonty Industries – Kaufen, halten oder verkaufen?
Wer in Almonty Industries investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 21. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.