
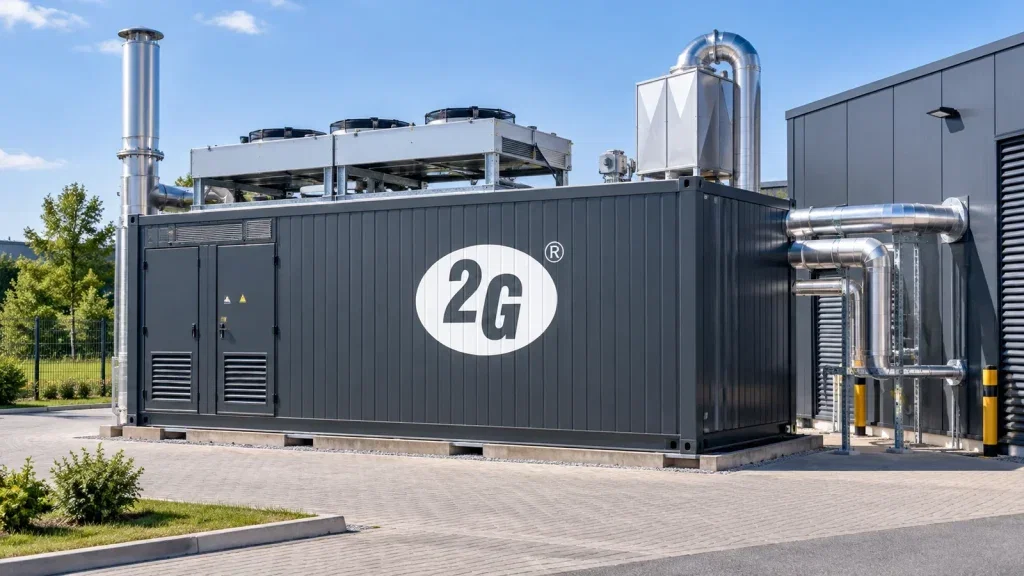

Das Inlandsgeschäft erweitert die Perspektive
Für Anleger von 2G Energy entscheidet sich die Wachstumsperspektive nicht allein am Großauftrag für US-Rechenzentren. Auch das deutsche Geschäft legt zu. Damit stellt sich vor allem eine Frage: Wie überzeugend lässt sich die breitere Nachfrage in Umsatz und operatives Ergebnis übersetzen? Der hohe Auftragseingang schafft dafür eine Grundlage, beantwortet diese Frage aber noch nicht.
Am Montag meldete das Unternehmen für das dritte Quartal 2026 deutsche Auftragseingänge von 60,1 Mio. Euro. Das entsprach einem Zuwachs von 49,5 Prozent gegenüber dem Vorjahreszeitraum. Die Nachfrage im Inland liefert damit einen eigenständigen Baustein für die Beurteilung der weiteren Geschäftsentwicklung.
Die Aktie verlor am Dienstag 3,4 Prozent; über sieben Tage betrug der Rückgang 7,8 Prozent.
Für die Anlageentscheidung ist die Unterscheidung zwischen bestellten Anlagen und wirtschaftlichem Ergebnis zentral. Wer die Perspektiven beurteilt, muss deshalb sowohl die Breite der Bestellungen als auch deren Umsetzung betrachten.
Das operative Ergebnis wird zum Prüfstein
Der gesamte Auftragseingang für Neuanlagen erreichte im dritten Quartal 2026 ein außergewöhnlich hohes Niveau. Das Unternehmen meldete 406,5 Mio. Euro und einen Anstieg um 585 Prozent gegenüber dem Vorjahresquartal.
Diese Größenordnung macht die Auftragslage zum Ausgangspunkt der Analyse. Sie ist jedoch kein Ersatz für Umsatz oder EBIT. Bestellungen dokumentieren Nachfrage; wie sich die Geschäftsentwicklung wirtschaftlich niederschlägt, müssen die entsprechenden Ergebniszahlen zeigen.
Die entscheidende Kennzahl für die weitere Einordnung ist deshalb das operative Ergebnis. Ein höherer Umsatz wäre ein Beleg für Geschäftstätigkeit, würde für sich genommen aber noch keine Aussage über deren Ertragsqualität erlauben. Für eine überzeugende Wachstumsbewertung sollten beide Größen zusammenpassen.
Dabei wäre es verfrüht, aus dem Auftragsschub bereits eine bestimmte Ergebnisentwicklung abzuleiten. Die angekündigte Veröffentlichung bietet vielmehr die Gelegenheit, Auftragsdynamik und operative Entwicklung getrennt zu prüfen und anschließend gemeinsam zu bewerten.
Mehrere Nachfragefelder könnten das Wachstum stützen
Für ein günstiges Szenario spricht die Kombination verschiedener Auftragsfelder. Neben den US-Rechenzentren trägt das deutsche Geschäft zur Nachfrage bei. Wachstum wäre damit nicht ausschließlich auf diesen einzelnen Großauftrag zurückzuführen.
Ein konkretes Beispiel ist Backenholzer Hof. Der Kunde bestellte acht KWK-Anlagen mit jeweils 2 MW zur Flexibilisierung seiner Biogasanlagen. Der Auftrag illustriert eine andere Anwendung als die Versorgung von Rechenzentren.
Zugleich hat die Auslieferung erster Einheiten für US-Rechenzentren begonnen. Damit gibt es neben den Bestellungen bereits einen konkreten Umsetzungsschritt. Daraus lässt sich noch kein bestimmter Ergebnisbeitrag ableiten, wohl aber ein Ansatzpunkt für die weitere Beobachtung.
Das positive Szenario wäre überzeugender, wenn sich die verschiedenen Nachfragefelder künftig auch im operativen Geschäft abbilden. Eine solche Entwicklung könnte die Einschätzung stützen, dass die hohe Nachfrage auf mehreren Anwendungen beruht und wirtschaftlich nutzbar wird.
Ein Auftragsrekord garantiert keine Ertragsdynamik
Das ernsthafte Gegenargument liegt im Abstand zwischen Auftragserfolg und Ergebnisnachweis. Auch eine sehr starke Bestellphase beantwortet nicht automatisch, wie profitabel die Umsetzung ausfällt. Anleger sollten beide Ebenen deshalb nicht gleichsetzen.
Ebenso wenig beweist ein außergewöhnliches Quartal, dass sich dessen Bestelltempo wiederholen lässt. Der Großauftrag prägt die Gesamtbetrachtung. Das deutsche Wachstum erweitert zwar die Nachfragebasis, macht die Bedeutung dieses Einzelprojekts aber nicht gegenstandslos.
Ein ungünstiges Szenario entstünde, wenn die wirtschaftliche Entwicklung die hohen Erwartungen an die Auftragslage nicht stützt. Das wäre eine andere Aussage als ein Einbruch der Nachfrage: Selbst bei vorhandenen Bestellungen kann die Bewertung daran hängen, welche Erträge daraus entstehen.
Umgekehrt wäre es ebenfalls voreilig, aus einzelnen Ergebnisgrößen bereits den Erfolg sämtlicher neu gewonnener Aufträge abzulesen. Entscheidend ist eine saubere Trennung zwischen bereits sichtbarer Geschäftsentwicklung und Erwartungen an die weitere Umsetzung.
Der nächste Bericht schärft die Entscheidung
Solange die Umsetzung vorankommt und das operative Ergebnis die Wachstumsperspektive stützt, bleibt die breitere Auftragsbasis ein Argument für das günstige Szenario. Fällt die Ertragsentwicklung dagegen schwächer aus als erhofft, müsste die positive Auftragsbewertung vorsichtiger ausfallen.
Der nächste konkrete Prüfpunkt ist die angekündigte Veröffentlichung von Umsatz und EBIT für das dritte Quartal 2026 am 23. November. Für Anleger zählt dann nicht allein die Höhe des Umsatzes. Entscheidend wird die gemeinsame Betrachtung von Geschäftsumfang und operativem Ergebnis sein.
Stand heute, 18. November: 2G Energy – Kaufen, halten oder verkaufen?
Wer in 2G Energy investiert ist oder einen Einstieg prüft, sollte die Lage jetzt neu bewerten. Die Gratis-Analyse vom 18. November gibt die klare Antwort – und zeigt, warum Abwarten gerade jetzt riskanter sein kann, als es wirkt.